Update 05.2023:
CoinLoan е поредната компания, която обяви фалит и хората с депозити в нея останаха да плащат сметката. Макар и тези платформи да звучат много добре на пръв поглед, очевидно крият прекалено много рискове, които остават скрити за хората.
Аз лично ползвах CoinLoan както за депозит, така и за крипто обезпечен заем, но по стечение на обстоятелствата реших да изтегля всичко от там и успях да се спася, съвсем случайно. Не успях да направя същото с Celsius, където загубих известна сума, но това ми остава за урок – да не използвам каквито и да е подобни платформи, които дават малък процент печалба, но с риска да загубим всичко.
Писал съм за CoinLoan и за Celsius, защото аз самият съм ги ползвал и защото са ми се стрували интересни и полезни, но очевидно съм направил голяма грешка. Надявам се да няма потърпевши, но ако има – искрено съжалявам. Очевидно съм направил грешна преценка.
Затова сега го казвам категорично – не използвайте каквито и да е платформи, които ви предлагат лихва ако депозирате криптовалутата си в тях. Дръжте криптовалутите си на собствен хардуерен портфейл и не ги оставяйте в борси или каквито и да е посредници и сайтове, защото дългосрочно рискът там е прекалено голям и можете да изгубите всичко.
Ако не сте започнали да спестявате или да инвестирате, сега е добър момент да започнете. Общата препоръка е да имате спестени средства, които да са достатъчни да покрият разходите ви за от 3 до 6 месеца, а всяка сума над това да бъде инвестирана в по-доходоносни инструменти. Къде обаче да стоят тези спестени средства?
- Банкови депозити
- P2P платформи
- Алтернативата
- Как да депозирам средства и да печеля лихва
- Лично мнение и впечатление
Банкови депозити
Банковите депозите вече предлагат толкова ниски или дори отрицателни лихви, че е абсолютно безсмислено да съхраняваме парите си по този начин. С годишна инфлация от няколко процента, парите в банковите депозити гарантирано губят покупателна стойност всяка една година.
Затова и последните години хората започнаха да търсят алтернатива на банковия депозит за постигане на доходност, която поне малко изпреварва инфлацията. Инвестицията в акции и борсово търгувани фондове (ETF) винаги е била класическия метод за инвестиция по света, но доскоро беше прекалено чужда за повечето хора в България, а и тя честно изисква определени познания или поне по-сериозна ангажираност от страна на инвеститора. Също така тя не е толкова подходяща за съхранение на средства, които могат да ни потрябват в краткосрочен план.
P2P платформи
Така се появиха и платформите за споделено кредитиране (т.н. P2P платформи), които предлагат изключително лесна възможност за инвестиция и лихви от над 10%. Такива примери са Mintos, PeerBerry, Klear и много други. При тях можем да депозираме някакви средства и да инвестираме в индивидуални кредити отпуснати на трети лица, като печалбата за нас идва от разликата между лихвата, която плаща кредитополучателят, и таксата, която прибират платформата и кредитодателят.
В повечето случаи кредитодателите в тези P2P платформи са т.н. оригинатори, като EasyCredit, Credissimo, Cash Credit, JetCredit и т.н., които взимат списък с кредитите, които вече са отпуснали и ги публикуват в P2P платформи, където физически лица могат да инвестират в тези кредити, закупувайки част от тях (и получавайки част от лихвата). В други случаи самите платформи предлагат заеми, а не разчитат на външни кредитодатели.
Често заемите са обезпечени с някакво имущество, но много пъти не са. Макар и тези платформи да се рекламираха като нискорискови (или поне с такова впечатление бяха хората) и много от заемите, в които се инвестираше, да бяха „гарантирани“, то исторически нещата изобщо не бяха такива.
В началото на пандемията много хора спряха да изплащат кредитите си към тези платформи и техните оригинатори, което затрудни изплащането на лихвата (и дори на инвестирата сума) на хората, които инвестираха в такива заеми. Редица кредитодатели фалираха, тъй като не можеха да осигурят достатъчно парична ликвидност, за да изплащат средствата на инвеститорите в тези платформи. А отделно и множество платформи просто изчезнаха изцяло от лицето на земята, без да има каквато и да е възможност инвестиралите в тях да си върнат парите.
В крайна сметка се оказа, че сигурните P2P платформи не са толкова сигурни и не са изобщо пасивна инвестиция. Идеята им е много добра, но отпускането на необезпечени кредити и невъзможността да се принуди кредитополучателя да върне взетия кредит, може да създаде сериозни проблеми на кредитодателя и на P2P платформата, а от там и на инвеститора, ако има масово неизплащане на кредити.
Алтернативата
Алтернативата на тези P2P сайтове са напълно автоматизираните платформи като CoinLoan, в която можем да депозираме евро, то да бъде автоматично отдадено на други лица и да получим 10.3% лихва, но този път без риск от загуба на ликвидност в системата или фалиране на някой по веригата.
Няма никакви такси за депозиране на средства, теглене на средства или за поддръжка на акаунта. Цялата услуга е напълно безплатна.
Основният им бизнес също е да предлагат кредити на други лица и институции, за което получават определена лихва. И именно от тази лихва могат да предложат доходност на други инвеститори, които желаят да отдадат собствените си средства на лицата от първата група. Но за разлика от P2P платформите, тук всички кредити са изцяло обезпечени, като обезпечението може да е многократно по-голямо от размера на кредита, което осигурява свръхликвидност в цялата система и намалява изключително много риска за цялата платформата.
Тъй като има свръхобезпеченост на кредитите и съответно свръхликвидност на средства, то можем по всяко време да изтеглим средствата си, защото те не са заключени към определен кредит или за даден срок, както е при P2P платформите.
Тук пак може да изглежда, че има риск да депозираме някакви средства, те бъдат отдадени на трети лица, които в крайна сметка да откажат или да нямат възможност да ги върнат. Това обаче не е никакъв проблем, защото когато първоначално са взели някакъв заем, те са предоставили обезпечение под формата на друга валута или ликвиден дигитален актив (напр. биткойн), като обезпечението е винаги по-голямо от стойността на самия заем.
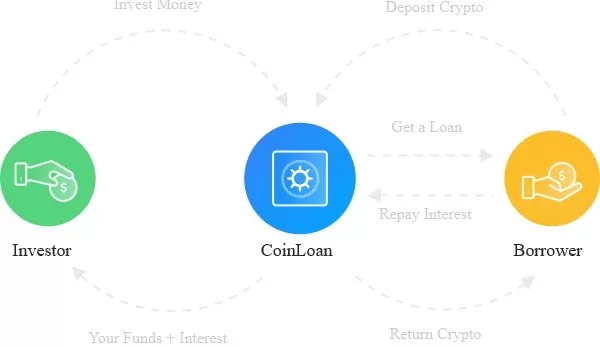
LTV при CoinLoan варира от 20% до 70%, т.е. в някои случаи се предостава 5 пъти по-голямо обезпечение от размера на отпуснатия кредит. Дори и да не върнат заема, то обезпечението им ще бъде автоматично продадено, заемът им ще бъде погасен и така ще бъдат осигурени и средства за депозитите на инвеститорите. Дори и 100% от хората, взели заеми, да спрат да ги изплащат, то обезпечението, което са предоставили, ще може да покрие без проблем всички заеми и съответно депозити на инвеститорите.
Този тип отдаване на заеми е многократно по-безопасен и от бизнесите с традиционните ипотечни (и още повече потребителски кредити), защото обезпечението е ликвиден дигитален актив, който може да бъде продаден на секундата 24/7, за разлика от имотите или другите типове обезпечение с физическо имущество, чиято продажба е несравнимо по-сложна и бавна. При ипотечните кредити дори има вероятност обезпечението да бъде продадено на по-ниска цена от стойността на заема и в крайна сметка лицето да продължи да дължи пари, дори и след продажбата на обезпечението му.
При тези обезпечени с дигитални активи заеми няма такава опасност, защото пазарът е изключително ликвиден, целият процес е напълно автоматизиран и обезпечението се продава автоматично ако стойността му спадне и стойността на заема достигне до 90% от него (т.е. Liquidation threshold е 90%). Това фактически гарантира, че всеки един заем може да бъде изплатен при всякакви пазарни условия и премахва риска от фалит на кредитодателя, което намалява риска за компанията многократно, а от там и за всички страни, участващи във вземането и предоставянето на заеми.
Може би най-големият проблем с CoinLoan е липсата на прозрачност. В сайта липсва информация за реалните собственици и инвеститори зад платформата, не се осигуряват отчети, няма конкретни данни за размера на кредитите и депозитите. Всичките тези неща будят известна доза съмнение и със сигурност CoinLoan трябва да поработят върху това.
CoinLoan разполага с няколко лиценза и серфитиката, в това число:
- лиценз от Естония за финансова институция;
- лиценз от Естония за доставчик на услуги, опериращ с виртуални валути;
- сертификат от FinCEN за бизнес, предоставящ парични услуги;
- сертификат от FATCA за международна финансова институция.
Това естествено не гарантира нищо на 100%, но прави въпросната услуга сравнително по-сигурна от други подобни, които не разполагат с подобни лицензи и поне показва, че компанията иска да е регулирана и да функционира според правилата.
Все пак е важно да се каже, че тъй като не правим традиционен банков депозит (а отдаваме парите ни на други лица), то средствата ни не са гарантирани или застраховани по никакъв начин и винаги има някакъв риск от загубата им.
Как да депозирам евро и да печеля лихва
- Първо трябва да се регистрирате в CoinLoan.io и да преминете през верификацията на акаунта.
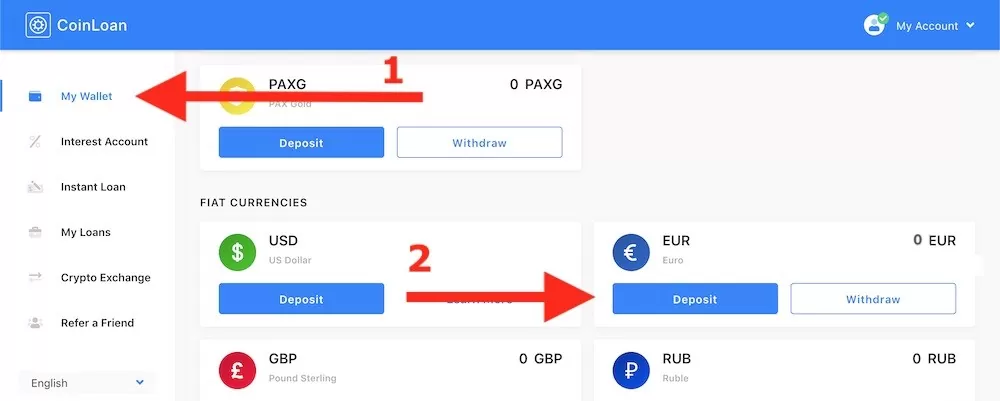
- След това отидете в страницата
My Walletот главното меню, намерете EUR в списъка с дигитални активи и натиснете върху бутонаDeposit.
- Ще се отвори нова страница, в която трябва да изберете SEPA превод, а след това да въведете каква сума искате да депозирате.
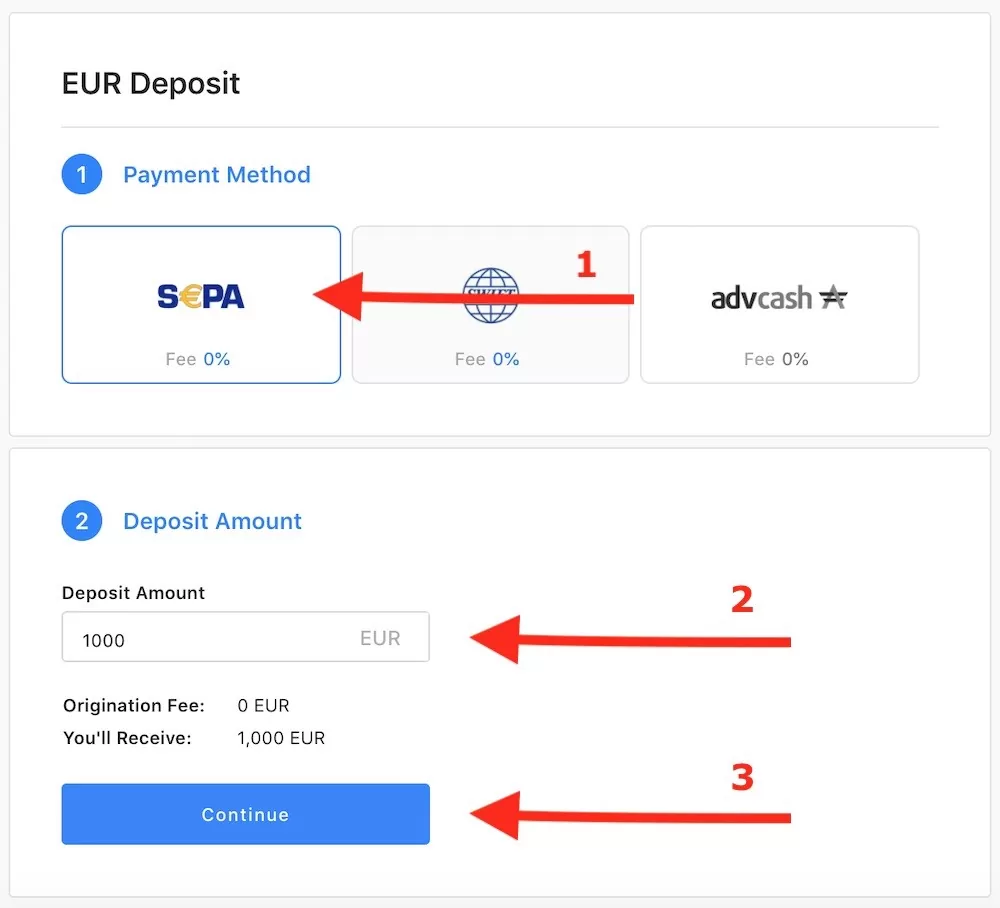
- Щом натиснете
Continue, ще видите банковите данни, към които можете да наредите SEPA превод в евро от вашата банкова сметка. Можете да го направите както през онлайн банкирането, така и в офис на гише на банката.
Преводът, който правите към CoinLoan, трябва да е от ваше име, т.е. не може друг човек да преведе пари към вашия акаунт в CoinLoan. Името на наредителят на превода трябва да е същото, като името ви в CoinLoan.
Задължително за основание на превода трябва да въведете Reference кода, който CoinLoan ви е предоставил.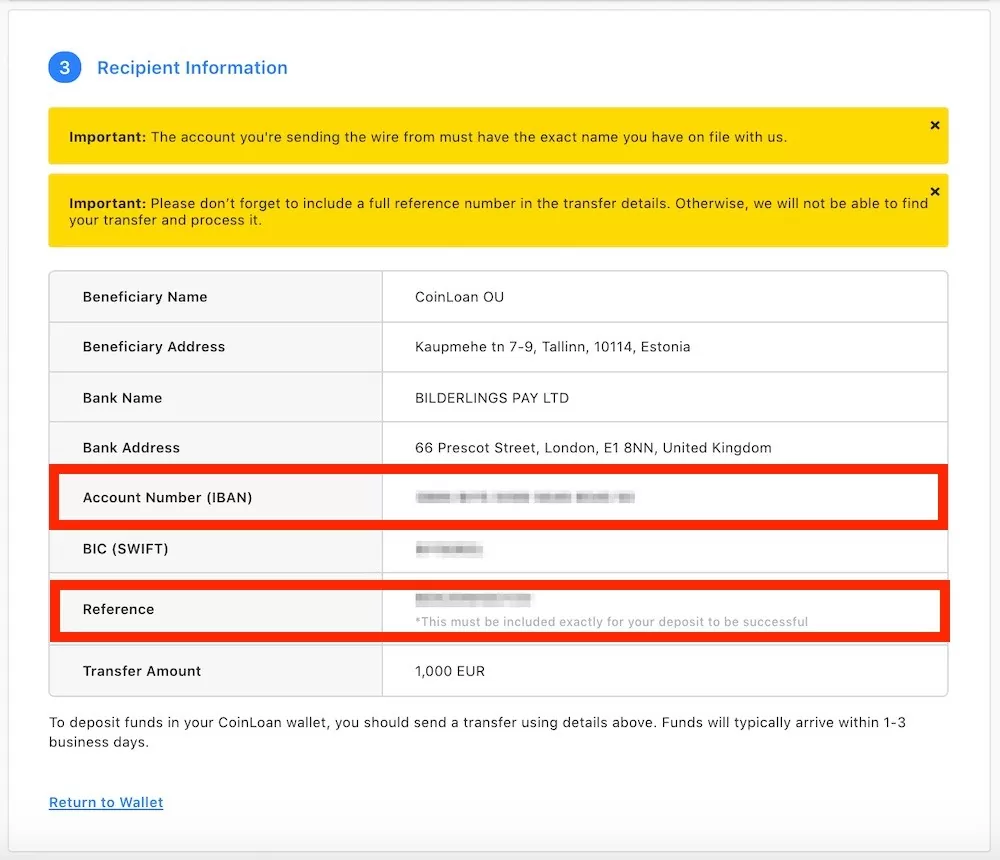
- След като парите ви пристигнат в CoinLoan и можете да ги видите в баланса ви в My Account, отворете страницата
Interest Account, намерете EUR и натиснете върхуDeposit. Така ще можете да прехвърлите средствата от My Account баланса ви към Interest Account.
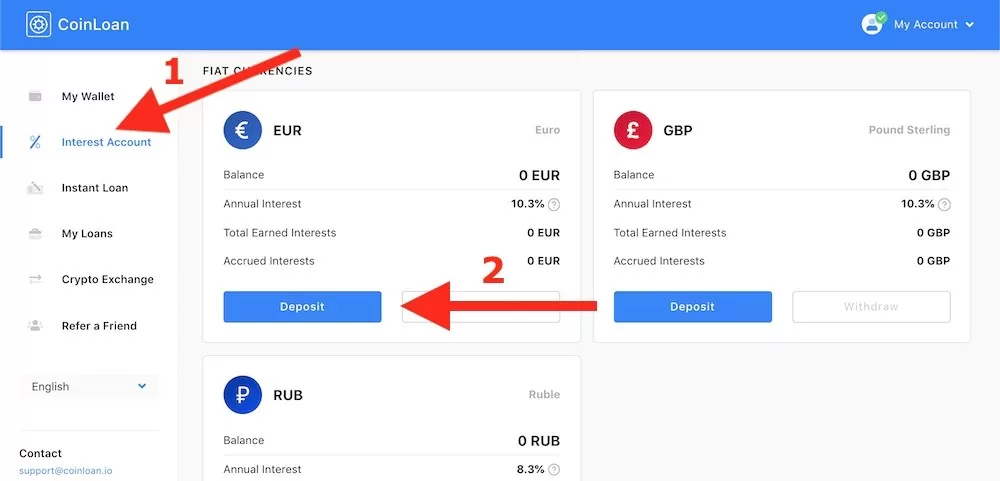
- Последната стъпка е да въведете каква сума искате да прехвърлите към Interest акаунта и да натиснете Continue.
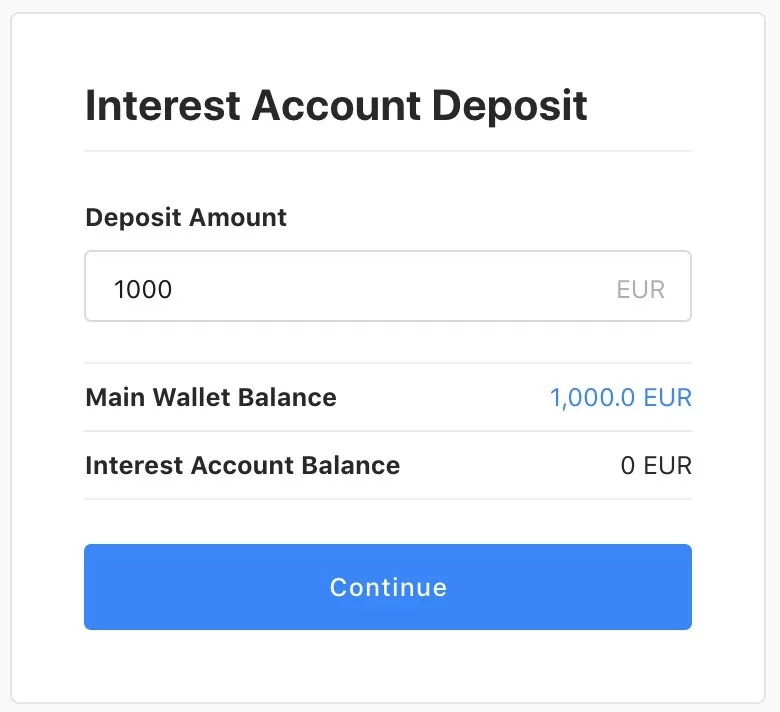
- Това е всичко.
Ежедневно ще започне да ви се начислява лихва, като натрупаната лихва ще се изплаща в началото на всеки месец. Можете да видите текущия баланс в Interest Account страницата, a в таба Transactions да проверите начислените лихви.
Във всеки един момент можете да изтеглите каквато сума пожелаете, т.е. не е нужно да прекратите целия депозит, ако искате да изтеглите само част от него.
Лично мнение и впечатление
Личното ми мнение е, че парите не трябва да седят в банкови депозити, защото там бавно изчезват, а P2P платформите се оказаха с по-висок риск, отколкото изглеждаше в началото.
Вече използвам CoinLoan от известно време и за момента се държи доста добре. Освен, че съм депозирал дигитални активи, за да получавам лихва от тях, също така съм теглил и обезпечен заем и всичко е силно автоматизирано и работи безпогрешно, което допринася за общото спокойствие. Спокойствието ми би било още по-високо, ако от CoinLoan решат проблемите с липсата на прозрачност и се надяват да поработят върху това.
Лично аз съм решил да инвестирам някаква част от активите ми, за да мога все пак да получа допълнителна доходност от тях, но не казвам, че това ще е най-подходящият инструмент за всеки. Може би добър начин да използваме CoinLoan е там да съхраняваме единствено спестяванията ни за „черни дни“, които трябва да отговарят на разходите ни за 3-6 месеца. Тъй като средствата ни не са заключени за определен период и можем да ги изтеглим по всяко време, не би било проблем да седят там, за да носят все пак и те някаква доходност, но все пак да са на разположение, ако се наложи да ги ползваме.
За някои хора може този бизнес модел да е прекалено рискован и да не искат да инвестират изобщо, а за други може да е много сигурен и да решат да инвестират и почти цялата си сума в подобна платформа. При всички случаи обаче, не бих препоръчал да се инвестира всичко на едно място, колкото и сигурно да изглежда то. Лично аз инвестирам и използвам много дигитални платформи и никога не залагам повече от 10-20% на едно място, като дори и това може да се приеме за висок процент.
Естествено не искам да обвързвам никой с конкретни препоръки и е важно всеки да проучи добре инструментите, в които ще инвестира, и да прецени рисковете сам за себе си. Тук единствено съм показал един такъв инструмент, но останалото зависи от вас.
Сканирай или кликни върху QR кода и стани част от групата ни:

Ако искаш да инвестираш или спестяваш в биткойн, но не знаеш как, регистрирай се в Altcoins.bg – това е известен български сайт, от който можеш безопасно да закупиш биткойн на най-добрата цена в България.
По време на покупката, сайтът ще те попита за публичен адрес, към който да изпрати биткойните след плащането. За целта можеш да си свалиш който и да е биткойн портфейл на телефона – напр. Muun и да вземеш адреса от бутона Receive.
Повече информация за биткойн, инвестицията в него, за портфейлите и за крипто измамниците, има в следната статия:

За SEPA превода до CoinLoan коя платформа използвате?
Изглежда че Paysera не би билa много добър избор, тъй като не e „crypto friendly“.
Алтернативата за мен би била iCard?
Не бих рискувал с Paysera. iCard са окей, но ако искаме да прехвърлим по-големи суми, не са много добър вариант, защото имат лимити за размера на трансферите. Вече използвам предимно Vivid за каквито и да е крипто платформи, тъй като при тях за момента няма никакви ограничения. В блога има подробна статия статия за Vivid.