
Ако имаме каквито и да е доходи извън заплата от трудов договор, трябва да подадем данъчна декларация за тях като физическо лице и в повечето случаи да платим данък върху тях. Има много различни доходи и много особености, но тук ще говоря предимно за деклариране на приходи от крипто, акции и P2P платформи, като първо ще включа най-често задавите въпроси, а след това и информация за самото подаване на декларацията.
- Общи въпроси
- Кога се подава данъчна декларация?
- Мога ли да не декларирам печалба ако не съм теглил пари от платформата?
- Формирам ли дейност по занятие ако правя повече сделки?
- Мога ли да си приспадна таксите по сделките/трансакциите от реализираната печалбата?
- Мога ли да си приспадна миналогишни загуби от печалбата тази година?
- Декларират ли се приходи от крипто, ако съм обменял само крипто-крипто и не съм обръщал във фиат?
- Мога ли да не декларирам печалба от крипто, а да си го харча директно с дебитна карта на Binance?
- Деклариране
Общи въпроси
Кога се подава данъчна декларация и кога се дължи данък печалба?
Данъчна декларация се подава от 10 януари до 30 април, като в нея трябва да се декларират всички доходи, които сме получили за ИЗМИНАЛАТА година. Ако доходите ни са единствено от заплата по трудов договор, тогава можем да не подаваме данъчна декларация.Т.е. ако сме купували и продавали акции, продавали сме криптовалути или сме получили доходи от P2P платформи през 2021 година, то трябва да подадем годишна данъчна декларация за физическо лице от 10 януари до 30 април 2022 година.
Ако сме подали данъчната декларация по електронен път, нямаме неплатени публични задължения и платим данъка до 31 март, то можем да се възползвам от 5% отстъпка от дължимия данък.
Мога ли да не декларирам печалба ако не съм теглил пари от платформата?
Не. Данък се дължи върху реализирана печалба. Т.е. ако продадем някакъв актив, трябва да си сметнем печалбата, да я декларираме и да заплатим данъка. Няма значение дали сме изтеглили средствата от платформата към наша лична банкова сметка или не. Това важи за крипто, акции, p2p и изобщо за всякакви видове инвестиции. Ако сме направили сделка по продажба – задължително трябва да се декларира, без значение какво сме направили с парите.
Формирам ли дейност по занятие ако правя повече сделки?
Този въпрос няма ясен отговор. В пространството се тиражира тезата, че ако сме направили 3 или повече сделки, това вече се третира като дейност по занятие, което значи, че данъкът върху печалбата ни ще бъде 15%, ще се дължат осигуровки, ще подлежим на регистрация по ДДС при оборот над 50 000 лв. и т.н. Това тълкуване обаче произлиза от продажби на недвижими имоти, където и може да има известен смисъл, но няма никаква логика ако сме продали няколко пъти акции за 50 лева или сме извършили няколко продажби в рамките на седмица, но през останалата година не сме имали сделки.
Нещото, което определя дали дадена дейност е по занятие или не, е дали извършваме редовни сделки с постоянен характер, предполагащи намерение дейността да е източник на постоянен доход. Ако е така, например ако търгуваме акции или крипто ежедневно или всяка седмица, тогава дейността ни може да се класифицира, че е по занятие. В противен случай обаче е въпрос на тълкуване. Възможно е НАП да не приеме нашето тълкуване и да заключи, че дейността ни е по занятие, макар и ние да не сме съгласни. Тогава можем да оспорваме решението на НАП в съда и ще се види тяхното тълкуване и решение. Не всяко решение на НАП е правилно спрямо закона, затова ако смятаме, че сме ощетени, трябва да потърсим правата си в съда.
Мога ли да си приспадна таксите по сделките/трансакциите от реализираната печалбата?
Не, таксите, комисионите и разходите по сделките не се приспадат и не се признават за разходи. Това е възможно само за юридически лица, но не и за физически. Ако сме физическо лице и извършваме дейност по занятие (редовни сделки с постоянен характер, предполагащи намерение дейността да е източник на постоянен доход), тогава можем да си приспаднем подобни разходи, но тогава данъчната декларация се попълва по различен начин, данъкът върху печалбата е 15% и се дължат осигуровки. Тук разглеждаме опростения пример, при който сделките, които сме извършвали през годината, са единствено по управление на личното имущество, т.е. по-скоро дългосрочни инвестиции.
Мога ли да си приспадна миналогишни загуби от печалбата тази година?
Не. Физическите лица нямат право да прехвърлят загуби в следващи години. Това е възможно само за юридически лица.
Трябва ли да декларирам приходи от крипто, ако съм обменял само крипто-крипто и не съм обръщал във фиат?
Да. Декларират се всички продажби, макар и да не сме продали за фиатна валута като евро. Ако заменяме биткойн за ETH или USDT, реално ПРОДАВАМЕ биткойн, за да купим другата криптовалута с него. В този случай трябва да сметнем за каква стойност сме се сдобили с биткойна първоначално (преобразувана в лева) и след това да проверим каква му е била стойността в лева, когато сме го заменили за другата криптовалута. Разликата между двете числа ни дава евентуалната печалба, върху която ще се дължи данък. От това следва, че ако сме направили стотици или хиляди заменки, ще трябва да правим изключително сложни сметки, за да видим какъв доход трябва да декларираме, но това е реалността. Ето и цитат от НАП:
Много хора смятат, че тъй като не сме излезли във фиатна валута, то сделките не подлежат на деклариране, но това е грешно. Официалното становище на НАП също е, че се декларират доходите от продажба и ЗАМЯНА на виртуални валути, а ето и конкретния цитат:
„За данъчни цели, доходите от продажба или замяна на виртуални валути са доходи от продажба на финансов актив и следователно са облагаеми доходи, които трябва да декларирате“
…
„Облагаемият доход от продажба или замяна на финансови активи е сумата от реализираните през годината печалби, определени за всяка конкретна сделка, намалена със сумата от реализираните през годината загуби, определени за всяка конкретна сделка. Реализираната печалба/загуба за всяка сделка се определя, като продажната цена се намалява с цената на придобиване на финансовия актив“.
Мога ли да не декларирам продажба на криптовалута, а да си харча криптото с дебитна карта на Binance?
Не. Картата е на наше име, а всяка банкова трансакция (включително и с карта) се пази години наред, така че не можем да останем скрити по този начин. Много хора си мислят, че може да им се размине, но със сигурност това не може да бъде така в дългосрочен план, а никой не иска да му направят ревизия и да плаща лихви за неплатени данъци 5 години назад. Отделно, когато плащаме с карта от Binance, борсата продава част от криптовалутата ни, за да вземе средства за самата покупка. Т.е. при всяка покупка с карта, реализираме отделна продажба и би трябвало след това да сметнем каква ни е печалбата от всяка продажба отделно, което ще направи попълването на данъчната декларация доста трудно и времеемко, затова изобщо не препоръчвам да се ползва карта на Binance. Има и по-добри варианти за крипто карти.
Попълване на данъчна декларация за данъци върху доходите на физически лица
Данъчна декларация се подава най-лесно онлайн чрез портала на НАП за електронни услуги. Предварително трябва да сме си изкарали ПИК код за достъп, като това става от териториалното ни поделение на НАП, намиращо се някъде около постоянния ни адрес.
След като имаме код, отваряме портала на НАП за електронни услуги, намираме бутона ВХОД и избираме възможност за вход с ПИК и ЕГН. Въвеждаме данните и сме вътре.
В секцията Подоходни данъци избираме Приемане на Годишна данъчна декларация по чл. 50 и след това бутона Подаване.
В данъчната декларация обикновено се попълва малко обща информация и след това данни за получените доходи от различните източници. Самата система ще изчисли данъка, който ще трябва да платим и няма нужда да го смятаме ръчно. След като сме подали данъчната декларация, в портала на НАП автоматично ще получим задължение, което отговаря на точния данък и което трябва да платим до 31 април.
Деклариране на обща информация
Щом отворим страницата с данъчната декларация, първо ще ни се отворят общи указания, които е хубаво да прочетем, за да се ориентираме по-добре. Можем във всеки момент да се върнем към тези общи указания и да проверяме информацията. В лявата част е менюто със съдържанието на различните части от данъчната декларация. Първите няколко полета са отключени, докато приложенията надолу за момента са заключени и не могат да бъдат отворени.

На първо място трябва да отворим Данни за декларатора и да попълним Част І – Данни за данъчно задълженото лице.
Това е обща информация, която обикновено е автоматично попъленена и трябва просто да проверим дали е вярна. Можем да въведем телефонен номер и/или имейл. Ако живеем, работим и плащаме данъци в България, трябва да отбележим, че сме местно лице в поле #7.
Презумпцията тук е, че сме физическо лице, което работи вече някъде на нормален трудов договор и просто имаме допълнителни доходи от различни инвестиции. Ако сме самоосигуряващо се лице според КСО или ако сме безработни и си плащаме сами здравните осигуровки (след като преди това сме подали декларация по чл. 40, ал. 5 от ЗЗО), трябва да отбележим това в поле #9 или #10, но тогава ще трябва да попълваме и други неща в декларацията, които не са обект на тази статия. В някой момент ще напиша допълнителна статия какво по-различно трябва да направим ако сме безработни.
Можем да пропуснем Част ІІ – Данни за упълномощеното лице или за законния представител, ако си подаваме декларацията лично.
След като попълним информацията в тази страница, натискаме бутона Продължи най-долу и ако няма грешки, полето Данни за декларатора в лявата колона ще бъде маркирано със зелена точка.
Част III – приложения към декларацията
Тук започва съществената част. Това е мястото, където трябва да посочим кои приложения искаме да попълним, в зависимост от доходите, които сме получавали през годината. Щом отбележим, че искаме да попълним някои от приложенията, те ще се отключат и ще можем да ги попълним с желаната информация.
Ако попълваме декларацията след 01 март, НАП вече ще има информация, получена от други компании и дружества и ще можем да използваме тази информация, за да попълним част от декларацията по-лесно. Това няма да стане автоматично, а ще бъдем попитани дали искаме да използваме информацията, с която разполага НАП и дали да бъде заредена в декларацията. Ако потвърдим действието, това ще маркира някои приложения в Част ІІІ и ще въведе информация в тях. Например ако сме били на трудов договор, то полето за Приложение № 1 ще се маркира и приложението ще бъде отключено и попълнено.
Ако се възползваме от тази функционалност и заредим данните, с които НАП разполага, задължително трябва да прегледаме дали информацията в тях е вярна и да я коригираме ако не е.
- Ако имаме доходи от P2P платформи, маркираме Приложение № 6 и евентуално Приложение № 5;
- Ако имаме доходи от лихви, маркираме Приложение № 6 и евентуално Приложение № 9 (ако са ни удържали данък за тях или част от тях);
- Ако в края на изминалата година сме притежавали акции на чуждестранни компании, маркираме Приложение № 8;
- Ако сме продавали акции на борси извън ЕС или на борси в ЕС, които не са от тип „Регулиран пазар“ според директива 2004/39/ЕО, маркираме Приложение № 5;
- Ако сме продавали акции на борси в ЕС от тип „Регулиран пазар“, маркираме Приложение № 13;
- Ако имаме дивиденти от чуждестранни компании, маркираме Приложение № 8;
- Ако сме продавали / заменяли криптовалути, маркираме Приложение № 5.
В секциите по-долу има повече информация за декларирането на доходите от въпросните източници. След като сме маркирали някой от приложенията и дадем Продължи, тези приложения ще се отключат за попълване и ще можем да ги отворим от менюто.

Деклариране на доходи от P2P платформи / споделено кредитиране
Има няколко вида доходи от P2P платформи, които се декларират на различни места.
- Приходи от лихви се декларират в Приложение №6 с код 603;
- Приходи от бонуси при регистрация (напр. от програми „покани приятел“ или кешбек) се декларират в Приложение №6 с код 606;
- Печалби и загуби от сделки на вторичния пазар се декларират в Приложение №5 с код 508.
Всяка една P2P платформа за споделено кредитиране има страница, в която можем да проверим каква приходи имаме и какви са видовете на дохода ни. В Mintos например, това става от страницата Tax details. Там можем да посочим период, за който искаме справката, като трябва да посочим ЦЯЛАТА изминала година – от 01.01 до 31.12.
Някои платформи показват цялата печалба като 1 цифра. Ако не е раздробена на части, тогава ще я въведем в Приложение №6 с код 603. Ако е раздробена, ще използваме и другите полета и приложения, според вида доход.
Важно е да видим всички приходи от всички платформи, в които сме инвестирали и да изчислим сумата за всяка платформа в български лева и след това да сумираме сумите от различните платформи в лева. При платформите, при които печалбата е в евро, просто трябва да я умножим по 1.95583 и ще получим сумата в лева.
Ако обаче сме инвестирали в платформи, при които приходите са в различни валути от лева и евро, то доста ще ни се усложни работата. В този случай трябва да си изкараме детайлизирана справка и за всеки един получен доход в чужда валута, трябва да изчислим на каква стойност в лева се е равнявала получената сума в съотвения ден. Т.е. ако имаме получени 100 плащания в USD в 100 различни дни, трябва да проверим валутния курс по фиксинга на БНБ за всеки един от тези дни и да изчислим сумата в лева за всеки отделен ден и всяка сума отделно. Затова ако инвестираме в P2P, препоръчвам само инвестиции в български компании и в такива, които оперират с евро, защото изчисленията после стават много по-лесно.
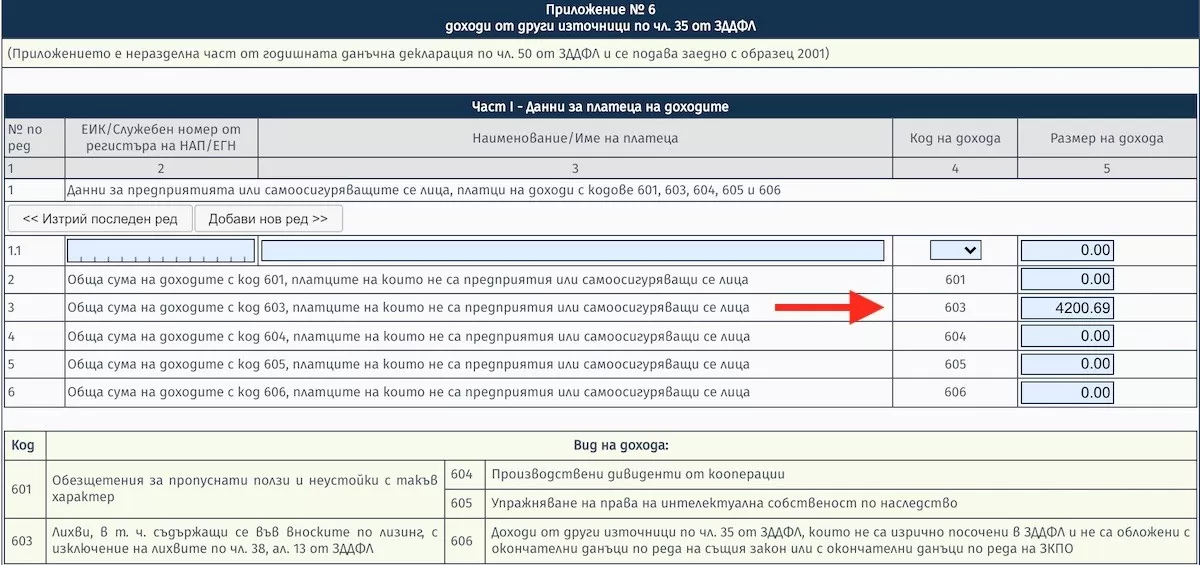
Ако инвестираме в повече от 1 платформа, ще ни бъде много полезно ако си създадем Excel и Google Sheets файл, в който да преобразуваме печалбите от различните платформи в лева, да ги категоризираме по вид (лихви, бонуси, вторичен пазар) и да ги сумираме там, преди да ги въведем в данъчната декларация.
Деклариране на доходи от лихви
В някои платформи, например в Interactive Brokers можем да получаваме различни видове лихви. Лихвите там могат да са напр. от тип Credit Interest или от тип Managed Securities Interest (SYEP). И двете излизат в голямата справка в Interactive в секцията Broker Interest Received.
Трябва да се видят всички получени лихви в различните валути и да се изчисли тяхната левова равностойност в деня на получаване. За целта трябва да видим курса към лева за всяка една дата, в която сме получили лихва.
- Те се декларират в Приложение №6 с код 603. Ако има и други лихви за тази категория (напр. лихви от P2P платформи), просто ги сумираме и пишем общо число.
Ако за част от лихвите имаме вече удържан данък при източника (както напр. Interactive често удържат „20% Withholding tax on Credit Interest“, можем да декларираме този вече удържан данък в приложение №9, Част II, за да не платим данък още веднъж.
Там въвеждаме държавата, после код 603, в колона 4 и 7 (брутен размер на дохода и данъчна основа) въвеждаме цялата сума на получената лихва в лева, в поле 8 (платен данък в чужбина) пишем целия платен данък а в поле 9 и 10 (допустим размер на кредита и признат размер на кредита) пишем 10% от стойността в колони 4 и 7.
Ако попълваме приложение 9, трябва да прикачим накрая и документ с извлечение, което показва платения данък (в Interactive) тази информация я има в секцията Withholding Tax при общата справка.
Деклариране на притежавани акции и на доходи от акции
Всяка платформа за търговия с акции има възможност за изкарване на подробна справка за притежавани акции и сделките с тях, така че трябва задължително да вземем тази справка, за да можем да попълним точно информацията в ГДД.
Акции на български компании
- Не се декларира притежение на акции на български компании.
- Не се декларират продажби на акции на български компании и печалба от тях не се облага.
- Не се декларират дивидентите, получени от акции на български компании.
Деклариране на притежавани акции
Нужно е да декларираме акциите, които сме притежавали в края на годината (31.12). Не дължим данъци за тях заради това попълване, но трябва да информираме НАП за притежанието им. Тук попълваме само акциите, които са били наши в края на годината и не попълваме акциите, които сме закупили, но след това сме продали през годината.
Не се декларира притежанието на акции на български компании, които сме придобили на БФБ. Те са освободени от деклариране.
Декларират се само акциите на чуждестранни компании. В тази категория можете да декларирате и борсово търгуваните фондове (т.н. ETFs). Може да се спори дали трябва да се декларират притежаваните ETFs, но аз съветвам да го направите в секцията за дялове.
Притежаваните акции се декларират в Приложение № 8, Част І – Информация за притежаваните акции и дялови участия в дружества в чужбина.
В таблицата се въвежда държавата, в която е регистрирано съответното дружество (колона 2), броят притежавани акции към 31.12 (колона 3), датата на придобиване на акциите (4), за каква сума сме закупили акциите в съответната валута (5) и на каква стойност се равнява това в лева в момента на покупката (6). Тъй като покупката става в различна валута от лева, трябва да видим какъв е бил курсът на съответната валута в лева според фиксинга на БНБ на датата на покупка, за да можем да попълним правилно колона 6.
Ако имаме акции към една компания, които сме закупили на различни дати, на теория би трябвало да ги декларираме на отделни редове. Т.е. ако сме купили веднъж 10 акции, а след това още 10 акции, трябва да въведем покупките на 2 отделни реда, а не 20 акции на 1 ред. Но много хора ги декларират общо и пишат например датата от последната покупка, а в останалите полета сумират общия брой и общата цена на придобиване.

Деклариране на продажба на акции
Нужно е да декларираме акциите, които сме продали през изминалата година. По-важните аспекти са:
- Не се декларират продажбите на акции на български компании, които сме търгували на БФБ и не дължим данък върху капиталова печалба от тях.
- Данък върху капиталовата печалба се дължи ако продажбите са били извършени на борси извън ЕС/ЕИП.
- Данък върху капиталовата печалба се дължи и ако сме продали компания, която не е регистрирани в ЕС/ЕИП (т.е. ако сме продали акция на Тесла, която се търгува на борсата в Германия).
- Данък върху капиталовата печалба се дължи ако продажбите са били и на борси във ЕС и ЕИП, ако борсата не е от типа „Регулиран пазар“ според директива 2004/39/ЕО.
- Продажбите, които сме направили с европейски компании на борси в ЕС и ЕИП на „Регулиран пазар“ се декларират на различно място от тези, които са извършени с „чужди“ компании или на борси извън ЕС и ЕИП и извън „Регулиран пазар“.
Стана сложно, знам.
Първо трябва да определеним през какви борси сме търгували тези акции – дали през борси на „Регулирани пазари“ в ЕС и ЕИП (Европейско икономическо пространство) или извън ЕС и ЕИП (или не на „Регулиран пазар“) . Това разграничение е важно, защото ако сме продали акции през борса на „Регулиран пазар“ в ЕС/ЕИП, не дължим данък печалба върху тези продажби, а е нужно само да ги декларираме.
За да определим мястото на сделката, трябва да погледнем извлечението ни от борсовия ни посредник и да видим какво пише за всяка една продажба в полето Exchange, Market или както е кръстено. По-долу можете да видите пример от Interactive Brokers. В повечето случаи ако сделките са извършени с евро, то те ще са на европейска борса, а ако са извършени с долар – на американска, но това не винаги е така. Затова задължително трябва да проверим специално борсата за всяка една сделка. В тази статия има списък на всички борси в ЕС/ЕИП, както и съкращенията им, с които най-вероятно са изписани в платформата и извлеченията. Ако пише OTC, това значи, че сделката е извършена over-the-counter и извънборсово, т.е. не е на регулиран пазар в ЕС/ЕИП. По-долу има извлечение, на което се вижда борсата, на която е извършена сделката.
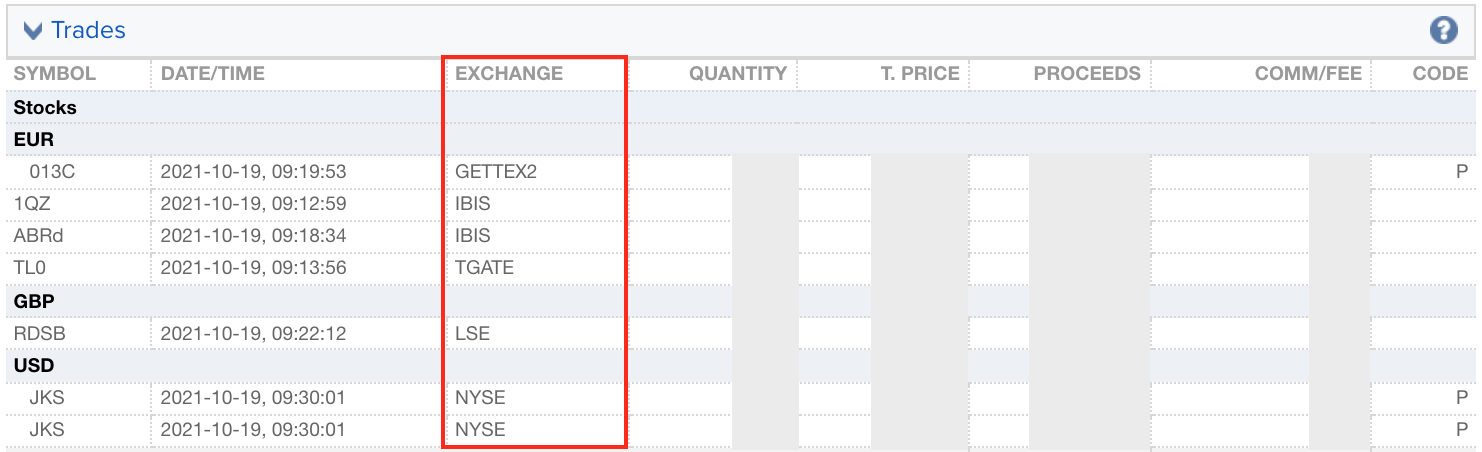
Важно е да се каже, че дори и борсата да е в ЕС, това не значи задължително, че сделката е извършена на „Регулиран пазар“, т.е. може и да се дължи данък дори и да е търгувана в ЕС. Много хора третират всички борси в ЕС като „Регулирани пазари“, защото е по-лесно, но ако сме търгували американска компания на европейска борса (например акции на Tesla през немска борса), то най-вероятно сделката е извършена извън „Регулиран пазар“ и ще трябва да платим данък върху капиталовата продажба.
Затова би било по-безопасно да правим разграничнието „дължи се“/“не се дължи“ данък не спрямо „борса извън ЕС“/“борса в ЕС“, а по-скоро „борса извън ЕС или компания извън ЕС„/“борса в ЕС и компания в ЕС„.
Т.е. ако сме продали акции извън ЕС или компанията е регистрирана извън ЕС, ще трябва да дължим данък.
В този случай продадените акции се декларират в Приложение №5, Част І, Таблица 2, код на дохода 508. Декларират се само продажби (без покупки).
В поле #3 се въвежда продажната цена, а в поле #4 се въвежда цената на придобиване, но само ако имаме документ, с който можем да го докажем (например извлечение от платформата). Ако нямаме начин за доказването на покупната цена, тогава пишем 0.00 в поле #4. Преди ставаше автоматично, но вече трябва ръчно да сметнем печалбата и да я запишем в поле #5 или ако има загуба от сделката – в поле #6. Останалите изчисления ще станат автоматично.
Ако сме правили повече от 1 сделка, трябва да си сметнем общата сума на продажбите и общата сума на покупките, както и накрая общата сума на печалбата/загубата. Пак повтарям, че трябва да се въведе всичко в лева, така че трябва да видим курса към лева за всяка една дата, в която сме направили покупка/продажба, за да изчисляваме всичко в лева за правилните дати.
Изключително полезно е да си водим информация в отделен Excel или Google Sheets, където да правим преобразуванията от различни валути в лева, както и да сумираме размерите на продажните цени и на цените на придобиване за различните акции.
Продадените акции на европейски компании на борси в ЕС и ЕИП на „Регулиран пазар“ се декларират в Приложение №13, Част І – Необлагаеми доходи, придобити през годината, код 1004.
Тъй като продажбите на акции, които са извършени на регулирани пазари в ЕС и ЕИП, са необлагаеми, много хора предлагат да не се декларират изобщо. Не мога да кажа дали това е правилното решение или не, тъй като не намерих конкретно тълкуване на НАП или становище на някой съд, но тъй като подобно деклариране не води до плащане на данък, аз препоръчвам да се декларират. Така със сигурност „си връзваме гащите“ пред НАП, а и отделно оставяме доказателство, че през дадената година сме получили определен доход. Така много по-лесно ще си докажем доходите след време ако ни направят ревизия.
Деклариране на дивиденти от акции в чуждестранни компании
Декларират се само дивиденти от чуждестранни компании. Това става в Приложение №8, Част ІII (доскоро беше IV), код 8141 – Доходи от дивиденти от източник в чужбина.
Попълва се първата секция в таблицата (редовете започват с 1.X), като трябва да въведем всеки получен дивиден на нов ред. Можем да добавяме неограчен брой редове с бутона Добави нов ред.

За наименование трябва да въведем цялото име на компанията, а за държава въвеждаме мястото, където е регистрирана (а не борсата, през която сме извършвали сделки). В полето #5 за код за прилагане на метод за избягване на двойното данъчно облагане можем да посочим 1.
Стойността на дивидента е в поле #6, като трябва да я изчислим в лева, в момента на получването ѝ. Т.е. трябва да видим в каква валута е получен дивидента, да проверим какъв е бил курса към лева в този и ден и да направим изчислението в лева. Ако имаме удържан данък при източника, трябва да запишем удържания данък в поле #9 (пак в лева). Ако удържаният данък е повече от 5% от стойността на дивидента, не пишем нищо повече на този ред. По принцип ако е удържан данък, почти със сигурност ще е повече от 5%, защото само в България е толкова нисък. Ако вече имаме удържан данък (и съответно въведем 0.00 в колона #12), задължително трябва към данъчната декларация да прикачим извлечение от платформата, където може да се види този удържан данък.
Ако нямаме удържан данък, тогава трябва да изчислим 5% от дивидента и да запишем стойността в последното поле Дължим данък. Според мен, ако нямаме удържан данък, то тогава не се прилага метод за избягване на двойното данъчно облагане и в поле #5 можем да посочим и „код 3“, но не мисля, че е фатално да остане и 1. Важното е да въведем правилно дали ни е удържан данък и ако не е – да изчислим 5% от дивидента и да го вкараме в поле #12.
След като сме вкарали всички дивиденти, можем да продължим натакък с бутона Потвърди.
Деклариране на доходи от крипто
Тъй като доходите от криптовалути в повечето случаи не се получават в лева, то е много важно да изчислим правилно какви са били цените в лева в дните, в които сме имали някакви сделки (без значение дали покупка, продажба, airdrop, лихва и т.н.).
Т.е. ако сме закупили 5 пъти биткойн на различни дати с долари, трябва да изчислим каква е била цената в лева за всяка една покупка и каква е била стойността в лева тогава. Би било погрешно ако сумираме покупните цени в долари и след това обърнем общата сума в лева, защото през различните дни курсът долар-лев е бил различен.
Друг пример – ако сме депозирали биткойн в някоя платформа и сме получаваме лихва в BTC всяка седмица, би трябвало да вземем подробно извлечение от платформата, да проверим каква е била цената на биткойн в лева във всеки един ден, в който сме получили биткойн лихва и да изчислим стойността за всеки един отделен ден в лева. И чак тогава да сумираме всичко.
Доходи от търговия с криптовалута
Доходите от търговия с крипто се въвеждат по същия начин, както и продажбите на акции извън ЕС/ЕИП. Декларират се само продажбите (без покупки) в Приложение №5, Част І, Таблица 2, код на дохода 508.
Същото като с деклариране на акции. Гледаме всеки един ден, в който сме имали покупка, смятаме колко е било това в лева за съответната дата и след това гледаме сумата в лева в на датата на продажба. Ако имаме повече сделки, правим това за всяка една сделка. Накрая сумираме всички левови стойности за покупните и за продажните цени и изчисляваме печалба/загуба.
Ако вече сме въведи нещо с код 508 (напр. за продажби на акции), сумираме стойностите, защото не може да има повече от 1 ред с един и същи код.
Ако трейдваме активно, то преминаваме в „дейност по занятие“ и тогава ще трябва да декларираме в Приложение №2, където данъкът е 15% и ще се дължат осигуровки ако не сме се осигурявали на максималния праг. Тук обаче могат да се приспаднат разходите, които са свързани с дейността.
Доходи от добив / копаене
Това е дейност по занятие. Декларира се в Приложение №2, с данък 15% и осигуровки, но можем да приспаднем разходите, свързани с дейността.
Доходи от стейкване / лендинг / Liquidity providing
Не е занятие. Декларира се в Приложение №6, Част І, код 603 (както и доходите от лихви от P2P).
Airdrops
Те могат да се третират като подарък в натура с маркетингова цел. Декларират се в Приложение №6, Част І, код 606.
Проверка и подаване на данъчната декларация
След като сме попълнили всичките приложения, трябва да отворим Част ІV и да проверим дали обобщената информация там е вярна. Това е много важна част, защото на базата на тази информация се изчислява данъка, който ще трябва да платим. Ако всичко е наред – натискаме Потвърди.
Можете да прикачите извлечения със сделките, които декларирте от различните платформи в частта Прикачени документи.
След като сме готови с всичко, натискаме бутона Проверка и подаване. Ако системата засече някаква грешка, ще ни покаже каква и ще трябва да я коригираме. Ако няма грешка – декларацията ще бъде подадена.
Не съм нито данъчен съветник, нито консултат, а споделям единствено личното ми мнение как трябва да се попълни данъчната декларация. За да избегнете евентуални грешки, най-добре да се обърнете за помощ към данъчен съветник.
Сканирай или кликни върху QR кода и стани част от групата ни:

Ако искаш да инвестираш или спестяваш в биткойн, но не знаеш как, регистрирай се в Altcoins.bg – това е известен български сайт, от който можеш безопасно да закупиш биткойн на най-добрата цена в България.
По време на покупката, сайтът ще те попита за публичен адрес, към който да изпрати биткойните след плащането. За целта можеш да си свалиш който и да е биткойн портфейл на телефона – напр. Muun и да вземеш адреса от бутона Receive.
Повече информация за биткойн, инвестицията в него, за портфейлите и за крипто измамниците, има в следната статия:

Здравейте,
Благодаря изключително много за изчерпателната информация! Имам въпрос за който ще ми е много интересно да чуя Вашият съвет.
Имам няколко на брой закупени акции през Revolut (OTC) за последните години. Тази година за пръв път продадох част от тях и когато започнах да се интересувам относно декларирането на печалбите за пръв път видях, че самото притежание на акции също е трябвало да бъде декларирано декларира. Въпросът ми е следният: в платформата на НАП когато подавам декларациите си за 2025г. възможно ли е да декларирам притежание/продажба на акция която е закупена преди 2025г.? Също така, това подлежи ли на някакво наказание/глоба? Като цяло какъв би бил Вашият съвет относно тези ситуации? Подозирам, че не съм единственият човек който има подобен казус и би било интересно да чуем вашето експертно мнение.
Благодаря!
За НАП е най-важно да се плати точният данък. А за притежание няма данъци, макар и да трябва да се декларира.
Може да се декларира продажба на акции, дори и ако преди това не са декларирани като притежавани. Не мисля, че ще да доведе до проблеми и аз лично не бих го мислил. Глобата за невярна декларация по принцип е 500 лева ако не се лъжа, но не мисля, че някой ще се опитва да я налага, ако от това не е пострадал бюджетът.
Здравейте,
Изглежда, че има 2 промени при декларирането на печалба от крипто и акции в Приложение 5, Таблица 2.
1. Има нов код специално за виртуални валути – 5082.
2. НАП вече признава 10% от печалбата Ви като разход по дейността (подобно на това как стоят нещата за продажба на недвижимо имущество)
„С промените, направени в чл. 33, ал. 3 от Закона за данъците върху доходите на
физическите лица (ЗДДФЛ), законът изрично включва в облагаемия доход на
физическите лица и печалбите от разпореждане с виртуални валути, които до
момента бяха третирани като сделки с финансови активи само в практиката и
инструкциите на НАП.
В допълнение, законодателят въвежда и намаление в размер на 10% от
облагаемия доход от разпореждане с финансови активи и чуждестранни валути.
До момента разходите (такси, комисионни и др.), съпътстващи сделките, не бяха
взимани предвид при определяне на данъчната основа за този вид доходи. С
въвеждането на 10% нормативно признати разходи за сделките с финансови
активи и чуждестранна валута се цели да се компенсира данъчно задълженото
лице за невъзможността разходите по тези сделки да бъдат приспаднати.“
Да, това с 10% признати разходи е супер промяна.
Здравейте,
Ако имам airdrop на дадена крипто валута, и я обърна/продам за друга крипто валута, какво точно декларирам?
Ако съм обърнала примерно Х на стойност 100 долара в друга валута Y, пак за 100 долара – то аз не съм реазизирала печалба?
Отделно деклариран самия airdrop като доход, това е ясно.
По принцип трябва да се гледа цената в лева каква е, не в долари. Т.е. за всеки ден, в който е имало нещо (получаване на airdrop-а и след това на обмяната (продажбата), трябва да се види курса в лева, всичко да се превалутира в лева и тогава да се види дали има печалба в лева. НАП не смятат и не гледат нищо в долари – гледат в левове.
На теория трябва да видиш каква стойност в лева си получил с airdrop-а и да декларираш това първо. След това, когато го смениш цялото нещо за друго, би трябвало да видиш каква е стойността на другото в лева и да сметнеш разликата в цената между момента на airdrop-а и момента на замяната. И ако е имаш печалба, да я декларираш.
Ако физическо лице САМО купува ETF-и от регулирани пазари през InteractiveBrokers и не продава нищо, то единствено трябва да упомене с какви акции разполага в ГДД?
А комисионните от 1.25 евро на транзакция на Interactive Brokers представляват ли причина за регистрация по ЗДДС на физическо лице? Плаща ли се ДДС върху тях?
Изглежда абсурдно ако човек прави 10 транзакции в годината. То само таксата за банков превод на ДДС-то, ще е по-голяма от самото ДДС от 5 лева. Тези комисионни дали се третират, като финансови операции, които могат да бъдат игнорирани и човек да не занимава с регистрация по ЗДДС заради 5 лева в годината?
Ако само купува – тогава се декларира само общо притежаваните акции/etf в края на годината (31.12).
За другия въпрос не мога да отговоря. На мен също ми се струва абсурдно човек да се регистрира по ЗДДС само защото ПЛАЩА комисиони по сделките. Но има много абсурдни неща, които са записани в закона. Тук трябва да се произнесе някой по-начетен.
1. Какво правим с Write-offs от Mintos? Изваждаме ли ги от лихви?
Ако Минтос са ги обявили официално като такива в годишния отчет, тогава би трябвало да се извадят. Но не директно от лихви, а от „капиталови загуби“. Би трябвало в Годишната данъчна декларация това да се вписва в Приложение 5, част I, таблица 2, код 508.
Здравейте, първо да кажа, супер статия, много помага.
Нещо което не мога да схвана е, във връзка с декларирането на акциите/ETFs които държим в края на годината.
Вие пишете “ Тук попълваме само акциите, които са били наши в края на годината и не попълваме акциите, които сме закупили, но след това сме продали през годината.”
Пример, в края на 2023 държа 10 дяла от фонд който траква индекса S&P500, обаче по средата на годината съм имал да кажем 20 дяла, след това съм продал 10 и са ми останали 10 дяла към 31 декември 2023.
До колкото разбирам трябва да декларирам в края ма годината само 10 които са ми останали и да напиша кога съм ги закупил, тук идва и проблемът ми, аз не съм ги закупил наведнъж, може да съм купил 5, месец след това 10, месец след това още 5 дяла. Не мога да дам точна информация на НАП кога и на каква цена са закупени тези 10 дяла които са ми останали, понеже в даден момент те са били 20, продал съм част от тях и т.н. Съжалявам ако въпроса ми не е зададен правилно, надявам се да бъде разбран. Благодаря ви!
Правилно е зададен. Разбирам ви. И сте прав за всичко, системата е объркваща. Пишете накрая „10“, защото на 31 декември имате само „10“, няма значение колко сте имали преди това. Ако са купувани на различни дати, пишете или първата дата или последната. Все ще е грешно, но поне ще е близо до истината. НАП, това е. В крайна сметка тази част от декларацията не е чак толкова жизненоважна, защото от нея не следват данъчни задължения, тя е само информативна. По важно е да сме по-точни в приложенията, където се декларира печалба.
Благодаря много! И аз така си мислех да го направя, горе/долу точно с фактите. А до колкото става въпрос за приложенията където се декларира печалба, също мислех само да декларирам тези фондове които съм имал на края на годината, тъй като още се учех и експериментирах различни неща, когато изтегля стейтмента от брокера си, имам 250 търговии, да 250… с обща печалба ЦЕЛИ 20 лева, би ли било фатално ако тази информация се пропусне в декларацията, или евентуално просто да пропусна да опиша търговиите и просто да си напиша 20-те лева печалба и да си и платя данъка.
Огромно благодаря на вас и всички от екипа.
Тук вече не мога да кажа какво трябва да се направи. По-правилно е да се декларира всичко, защото иначе декларацията би била грешна и би имало глоба ако ви направят обстойна проверка. Но реално е безмислено, особено за 20 лева. Но много закони са безмислени, а все пак са закони. По принцип най-важното за НАП е да си платите правилно данъка и да не ощетите бюджета, но… не се знае. Всеки сам решава как да процедира.
Така че.. успех. 🙂
Здравейте, Имам следният въпроси.
Обстоятелства:
– назначен на ТД
– работодателят ми не ме осигурява на максималният осигурителен праг
– пада се да плащам 15% данък за търговия (не редовна, а само от време на време) на Крипто по занятие
– печалбата е незначителна, на пример 5 лв или 100 лв на година
– трябва да довнасям осигуровки
Въпроси:
Осигуровките за довнасяне на каква база се начисляват, разлика приходи и разходи или на минималната работна заплата?
Кака и къде се довнатят?
Благодаря
Защо решихте, че трябва да минават като основна дейност? Ако имате друга работа, която носи основните ви приходи и просто сте направили няколко сделки с мижава печалба, може би може да се мине с 10% данък върху печалбата и да се приключи.
Тъй като нямам опит в тази сфера, само мога предполагам.
До колкото съм информиран над 3 сделки на година се брои за занятие, а при dollar cost averaging сделките са дребни, но са начесто. Иначе определено не е занядие, а само за от време на време без много усилия и ненужни рискове.
Няма писмено правило за това с „3-те сделки“. То е по-скоро опорна точка. По-важно е да се гледа дали наистина дейността наподобява по занятие или не. Лично на мен вашият случай ми звучи като да не го правите по занятие. Но все пак не съм нито счетоводител, нито специалист по данъчните законите.
Благодаря за отговора.
Зравейте! Бихте ли ме насочили какъв тип крипто карта да търся с оглед вашето мнение за Binance картата:
“при всяка покупка с карта, реализираме отделна продажба и би трябвало след това да сметнем каква ни е печалбата от всяка продажба отделно, което ще направи попълването на данъчната декларация доста трудно и времеемко, затова изобщо не препоръчвам да се ползва карта на Binance. Има и по-добри варианти за крипто карти.“
Всъщност не знам да има крипто карта, при която да не се налага деклариране на печалба ако сме държали крипто с картата и при продажбата това крипто е било продадено. Така че „има и по-добри варианти“ не е съвсем точно. Може да се държи евро в бинанс картата и да плащаме с нея без да дължим данъци след това. Но има ли крипто продажба, тогава няма как да се избегне декларирането ако искаме всичко да ни е официално.
При P2P инвестициите, има ли вероятност да е необходима регистрация по ДДС? Ако общата сума от получени инвестирани пари премине прага за регистрация или получените лихви преминат прага за регистрация?
Не съм сигурен, така че не мога да кажа нищо.
Здравейте. Правилно ли считам, че закупени крипто валути, които не са обърнати във фиатни пари не би следвало да се декларират в приложение 8? Не намерих нещо, което конкретно да го потвърждава.
Правилно, да. Закупени криптовалути не се декларират. Но се декларират ако се продадат ИЛИ ако се заменят за друга криптовалута.
Здравейте, благодаря за изчерпателната и конкрерна информация! Какво е разбирането Ви за покупката на дялове от etf през trading212 на ОТС. Декларира ли се през следващата година, дължи ли се данък при евентуална продажба и ако да, може ли да се „избегнат“ данъци чрез продажба на борса? Благодаря!
Доколкото знам ако не се търгуват цели дялове от ETF, а частици – например 0.5, тогава минават през OTC и съответно следва да се декларира печалба и да се плати данъка. Ако се пускат поръчки извън работното време на европейската борса, пак може да мине през OTC. Най-безопасно е да се пускат поръчки в работно време и за цели дялове. Пак няма гаранция през какъв пазар ще мине поръчката, но е вероятно да не е през OTC.
Цялото нещо е супер каша. 🙂 То в някои извлечения (дори и на interactive brokers) даже не се разбира през какъв маркет минават поръчките. Пише само IBIS, IBIS2, или GETTEX2 примерно и ходи го разбери какво е отзад. Как ще го разберат и от НАП – не знам. Изобщо не ми се отваря темата за „регулиран пазар“ и другите му сложни термини.
Здравейте, информацията актуална ли е все още? Миналата година ползвах тази статия и ме интересува дали има промени. Благодаря!
Все още не съм попълвал декларацията тази година, така че не мога да кажа със сигурност, но като цяло няма какво да се промени толкова много. Най-много някое поле да е променено леко, но това ще се види при попълването. Основните таблици и процедури са си същите.
Здравейте и поздравления за полезните статии, силни адмирации!
Имам няколко систематизирани и интересни въпроса:
1) Ако 2022г съм закупил 1 криптовалута, след това съм я продал на загуба (или пък само част от нея) и съм закупил още от нея в същата година.. И след 6 години реша да продавам целия си bag от нея, то трябва ли да се вземе предвид тази 1 загуба, която съм имал от нея и да се намали съответно и данък печалба за нея?
2) Ако през тези 6г не съм продавал никакво крипто, но изведнъж продам такова за голяма сума като 300к, то според следното „приходите от сделки с криптовалути надвишават 50 000 лв. за 12 последователни месеца, в 7-дневен срок от изтичането им задължително трябва да се регистрирате по ЗДДС;“, има ли как да НЕ вляза по ЗДДС и да им платя само 10% данък? Реално това не е основната ми дейност и за примера – в период от 6 години съм продал 10 криптовалути в един и същи ден и имам печалба от тях, като през тези години може да съм купувал още, но реално само в един ден е извършена продажба.
3) Препоръчвате ли софтуер, в който мога да си добавям закупеното крипто и след това да го използвам и за пресмятането на дължимия данък? В момента използвам Coingecko, но трябва доста неща да се вкарат в него, за да сме точно след това. И също там реално ти отчита загубата като се има предвид през годините каква загуба си имал от дадената криптовалута, а доколко разбрах от НАП не признават, ако си има загуба за от миналите години, та не знам как бих го сметнал това в Coingecko.
Поздрави!
Здравейте 🙂
1) Загубата от 2022 може да се приспада само от други печалби през 2022 (т.е. в декларацията, която ще подадете през 2023-та). Не може да се използва за приспадане в следващи години (тъпо, но това е).
2) Сложно е. Ако не е основната дейност (което е супер плащаващо понятие), тогава не би трябвало човек да се регистрира по ДДС и просто да си плати 10% данък. Има някаква опасност да те регистрират служебно по ЗДДС (не задължително), но ако наистина не е основната дейност, а продажбата е станало в един ден в рамките на тези няколко години, тогава може и човек да се опита да го оспори. Но не мога да се ангажирам с категорично мнение.
3) Единственият софтуер, който може да свърши работа е лична таблица в excel / google sheets. Това е така, защото за всяка покупка/продажба трябва да се гледа каква е била цената в лева (според курса в деня на сделката) и реално да събираме/изваждаме всички печалби/загуби в лева. Обикновено готовите програми смятат тези сделки в долари и реално сумират/изваждат стойностите в долари и накрая излизат с 1 крайна стойност в долари. И хората грешно пресмятат колко лева е това. Но не е правилно. Трябва в момента на сделката да се сметне каква е стойността на сделката и през цялото време да работим с лева. Не знам коя програма може да го направи, затова решението е ръчно смятане в собствени таблици. Затова най-лесното е просто да купиш няколко пъти и след няколко години да продадеш. Ако правиш сделки постоянно и то на различни места, това после няма осчетоводяване.
Благодаря ви. А знаете ли как стой въпроса откъм онаследяване на крипто?
Например нещо се случва с мен и синът ми има достъп до портфейла.
Да речем че има запазени извлеченията за закупуването на криптото от борсите.
Реши да продава и декларира голяма сума като печалба. Но през неговата банкова сметка не са изпращани пари към крипто борси, т.е криптото е или чуждо или закупено нелегално. Стига да си плати данъка, биха ли му направили проблем? Може би ще се приемат банковите извлечения, че самия родител е вкарвал пари в крипто борси като доказателство при евентуален проблем, как мислите?
Като допълнение към това което ми отговори – това че загубата не се приспада към следващите години, изготвих примерна сметка с ябълки (за пример), и ще те помоля да ми кажеш дали правилно бих си сметнал нещата:
1) Покупка – 2022г
10 ябълки за 20лв = 10×20 = 200лв платени
2) Продажба – 2022г
● 8 ябълки за 15лв = на загуба си, но тази загуба не се признава от НАП през следващите години, ако си физическо лице и не си по ЗДДС
3) Покупка – 2022г
8 ябълки за 15лв = 8×15 = 120лв платени
= 320лв са ти стрували общо всичките покупки : 18 (количество на всички закупени) =
17.7777лв средна цена на една закупена ябълка
(няма значение че си продавал веднъж на загуба, средната цена се смята за всичко закупено,
ако продаваш след това през 2026г например)
4) Продажба – 2026г (след няколко години)
● 9 ябълки за 40лв = 360лв (остава ти 1 ябълка)
● 9 ябълки x 17.7777лв (средната цена на една от 18-те закупени ябълки от миналото) =
160лв (ти е средната цена на закупуването на продадените ябълки)
● 360лв (цената на която си продал 9-те ябълки) – 160лв (средната цена на която си придобил ябълките) = 200лв печалба ?!?
4) 2026-та:
– Продажба на 9 ябълки за 40 лева ->
Първо смяташ 2-те останали ябълки, които си взел за 20 лева, т.е. имаш 2х20лв печалба.
Другите 7 ябълки взимаш от вторите, които си взел за 25 лева, т.е. за тях имаш 7х25лв. печалба.
Общо печалба от тази продажба 2х20+7*25 =40+175=215лв.
Ако не можеш да прецениш дали продаваш от първите или от вторите, тогава можеш да усредниш цената, както си направил, но ако можеш да докажеш, че имаш останалите 2 от първите, тогава май е по-правилно да осчетоводиш, че продаваш първо тях и след това другите. На теория. На практика едва ли ще има голямо значение, стига да си платиш данъка.
Т.е 200лв или 215лв е печалбата, според това дали е усреднено или не. Имаш ли представа дали ако се хванат за мен, то само ще отнеса само глоба и ще ми кажат според тях колко имам да доплатя, ако съм го сметнал усреднено и дали няма да има по-сериозни проблеми от глоба?
ПС: За оснаследяването на крипто в БГ не намирам никакво инфо, много е странно че никъде не е писано по темата, а един ден ще е важно, ако индустрията се развие.
Съмнява ме да тръгнат да го смятат те, освен ако не те нарочат за ревизия, когато биха смятали всичко. Как ще го смятат също не е много сигурно, но вероятно ще е на принципа FIFO (first in – first out), както описах с ябълките.
Не виждам да има по-сериозен проблем от глоба, освен ако не говорим за особено големи суми. Но ако биткойните, които купуваш ги вкарваш всичките в 1 адрес и след това ги продаваш от същия адрес, тогава осредняването също не би било грешно, защото можеш да кажеш, че не знаеш точно кой биткойн продаваш – дали първите или вторите, защото всички са на 1 място и затова просто усредняваш покупните и продажните им цени. Ако са ти в различни адреси, тогава е по-възможно да ти кажат, че не е трябвало да ги осредняваш. Но тук спекулирам, не знам за какво и дали биха се хванали. Най-важното е да платиш данъка – ако го направиш, не би трябвало да има сериозни последствия.
Що се отнася за наследяването, не виждам проблем наследникът да продаде криптото от негово име, дори и да не може да докаже, че той ги е купил. Освен ако не приемат закон „не можеш да продаваш крипто, освен ако не докажеш откъде го имаш“, какъвто няма в момента. По принцип при смърт винаги наследниците могат да поискат достъп до централизирани акаунти (банкови сметки, борси и т.н.), но според мен е по-добре наследниците просто да имат начин да изтеглят нещата от името на родителите си, след това да си ги продадат от свое има и да платят 10% данък печалба върху цялата сума (все едно са ги придобили за 0), защото иначе процедурата ми се вижда много сложна.
Най-добре е човек да си измисли сам схема за онаследяване с инструкции, които наследниците да прочетат при нужда. Поне за момента не виждам проблем да продадат крипто, което е купено от друг човек. Естествено не пречи да се пазят банковите извлечения от първоначалните покупки, защото не се знае какво би станало след 10-20-30 години.
Как се декларират печалби/загуби от маржин търговия (CFD, договор за разлика)? Защо се съмнявам те да отиват в „Приложение 5, част I, таблица 2“:
1) заради leverage, продажната цена/цена на придобиване ще са много по-големи от това, което всъщност съм „рискувал“ (маржина, т.е. между 3 и 20% от пълната цена)
2) дали се сумират „дълги“ и „къси“ позиции (ако за крайния резултат има смисъл, то какво се пише за продажна/цена на придобиване?)
3) „къси“ позиции – за тях се взима цената при затваряне на позиция като „продажна цена“ или това няма смисъл?
1. Не съм сигурен, но не виждам защо да не е на същото място. Още повече, че вече се сумират всички печалби, от тях се вадят всички загуби и е достатъчно да се запише само 1 крайно число накрая (а не да се записва отделно всяка сделка).
2. Не се сумират дълги и къси позиции, а се сумира печалбата/загубата от тях. Няма значение каква сделка е направена. За всяка сделка се изчислява печалбата/загубата и накрая пишем общо какво сме спечели/загубили от всички сделки общо.
3. Винаги се взима цената при затваряне/продажба, за да изчислим какво сме спечелили/загубили. От него вадим сумата, която сме вкарали при отваряне на позицията.
Здравейте, благодаря за подробната информация, имам следния доуточнителен въпрос: През тази година не съм продавал крипто на печалба, единствените ми транзакции са купуване на стейбълкойн BUSD и в последствие обръщането му в друго крипто, което не смятам да продавам скоро. На практика нямам загуби и печалби, а просто съм купувал крипто, необходимо ли е да декларирам нещо? Благодаря!
На теория имате какво да декларирате, защото не само сте купували, ами сте и продавали. Продавали сте BUSD за друго крипто. И съответно когато сте купили BUSD, то е било една цена в лева, а когато сте го продали за друго крипто, вече това BUSD е било на друга цена в лева. Това е правилното. Дали някой го прави по този начин, това е друг въпрос.
Декларира ли се притежанието на криптовалута ?
И ако се декларира притежанието на криптовалута какво може да се направи в следния случай ?
От 2020г. притежавам криптовалути, но не съм декларирал притежанието им. Сега ако реша да инвестирам в акции и в края на годината декларирам и криптовалутата от 2020г. няма ли да направят проблем, че е от 2020г., а я декларирам сега за първи път през 2022г. ?
Здравей, отговорено е тук.
Здравейте. Не можах да намеря контактен отговор на следния въпрос,за който ще съм ви благодарен. При прехвърляне на закупено крипто от борса към хардуерен портфейл настъпва ли данъчно събитие? При положение че криптото е закупено и впоследствие естествено не е правена продажба.
Не, тук няма продажба или замяна, така че не следва да се прави нищо от данъчна гледна точка. Единствено ако продадем това крипто или го заменим за друго (без значение къде се намира), тогава ще трябва да се декларира.
Здравейте!
1. След достигането на каква сума трябва да се декларират приходи от крипто или се декларира всичко. В някои държави декларираш ако надвишиш определена сума от приходи от крипто.
2. Друг въпрос. За момента живея и работя в чужбина, но съм с българско гражданство. Мога ли да декларирам приходи от крипто в България, имайки предвид, че живея и работя в чужбина. Имам постоянен адрес в България.
Благодаря!
Здравейте 🙂
1. В България трябва да се декларира всякаква печалба, няма минимум.
2. След като в моемнта живеете и работите в чужбина, би трябвало там да се водите данъчно задължено лице. Т.е. там да плащате данъците (и осигуровките), които получавате от работата, която извършвате там. Ако имате допълнителни доходи, също трябва да ги декларирате и плащате там, където и останалите. Щом сте данъчно задължено лице в държава Х за дадена година, плащате всички данъци в държава Х.
Здравейте,
От няколко месеца се занимавам с няколко платформи за арбитраж(с ботове), които до този момент ми носят редовни печалби. За жалост, не мисля че са регулирани и също така шансът да са схеми на Понци също не е малък. И все пак тъй като печалбата се трупа стигаме до момента, в който трябва да разбера как да декларирам всичко. До тук имам няколко SEPA превода към Binance, където конветирах всичко в USDT и разпределих на няколко адреса. От тогава всеки ден пращам печалбите обратно към Binance, отново в USDT и до момента нищо не е конвертирано в евро/лева. Това което ме интересува е как да декларирам печалбата и какъв е най-разумният и оптимален начин да използвам парите без излишни главоболия?
Ако въпросът е твърде специфичен съм склонна да си платя за консултация с вас или с препоръчан от вас счетоводител.
Благодаря предварително!
Не таксуваме за консултации и пишем всичко публично, за да е полезно за повече хора. 🙂 Но приемаме дарения в биткойн, ако сметнете, че някоя информация в блога ви е била полезна. 🙂
При криптото няма значение дали платформата е регулирана или не. Винаги се дължи данък печалба по един и същи начин.
Най-правилният начин за изчисляване на печалба е следният:
– ако в някой ден получите някаква криптовалута печалба, трябва да сметнете на колко лева се равнява тази криптовалута в този конкретен ден;
– за всеки ден смятате отделно колко е в лева и накрая сумирате левовете;
– печалба се дължи върху горната сума;
– ако след това сте обменяли оригиналната криптовалута за друга (например за USDT), трябва да сметнете на колко лева се равнява оригиналната криптовалута в деня на продажбата ѝ за USDТ в деня на обмяната. Ако вече сумата е по-висока (т.е. ако цената на оригиналната криптовалута се е увеличила от момента на получаването ѝ до момента на обмяната ѝ в USDT, трябва да се плати данък печалба върху това увеличение);
– ако след това сте обменили USDT за нещо друго (например за евро, но може и да е за друго крипто), трябва да сметнете на колко лева се равнява това USDT в деня на продажбата ѝ за другия актив. Ако вече сумата е по-висока, трябва да се плати данък и върху тази разлика.
Накрая сумирате всички печалби в лева, получавате една стойност в лева и дължите данък върху нея. Доста сложно и трябва да си смятаме всичко лично в отделни excel/google sheets таблици, преди да въведем нещата в данъчната декларация, но това е най-правилният начин.
Някои хора пропускат първите стъпки и решават да декларират само последната обмяна от крипто XXX към евро. Гледат колко евро са получили и декларират директно само него като печалба. Това не е правилно и данъкът за плащане ще е по-различен (може да е повече или по-малко от реално дължимия), но е много по-лесно.
Що се отнася за главоболията при ползването на парите, не би трябвало да има такива. Продавате си криптовалутата за евро, изпращате си еврото към ваша сметка и си ги ползвате нормално. Тъй като ще си платите данъците, няма от какво да се притеснявате. Може банката да ви откаже превода от борсата, но има отделна статия за това кои банки с кои борси работят.
Поздравления,
Много изчерпателна и добре поднесена информация.
Аз имам следния проблем:
Получил съм дивиденти на които не са удържани данъци.
Декларирам ги в приложение 8 и им изчислявам 5% данък. Получавам сумата която дължа.
Обаче тая сума не се прехвърля на декларацията. Какво не правя както трябва.
Благодаря. 🙂
Доколкото помня данъкът за дивидентите не влизаше в общата сума на декларацията, а след като я подадете, ще ви се появи отделно задължение в справката за задължения, което ще е само за дивидентите.
А дали купуването на крипто , без продаване трябва да се декларира?
Не, не трябва. Само при акциите е нужно да се декларират притежавани акции. При криптото няма такова изискване или възможност в декларацията.
Благодаря много.
„Ако удържаният данък е повече от 5% от стойността на дивидента, не пишем нищо повече на този ред.“
От къде прочете, че не трябва да се попълват колони 10 и 11?
В инструкциите за попълване пише:
„В колона 12 се изчислява разликата между дължимия съгласно ЗДДФЛ окончателен данък и размера на признатия данъчен кредит, посочен в колона 11.“
От което правя извод, че колона 11 трябва да се попълни. А след като колона 11 се попълва е логично и колона 10 да се попълни.
Но не съм сигурен дали там се пише 5% от данъчната основа (в лева) или в поне една от тези колони се пише размера на действително удържаният данък (в лева).
Вече нямам спомен, някъде го бях мярнал. Така или иначе ако вече си платил 5% данък в чужбина (и си го отбелязал в колона 9), то не дължиш нищо и математиката е точна ако в колони 10 и 11 остане 0.00.
Това е луда работа.Благодаря,че внесе малко яснота.Посетих линка който ми даде горе за данъците, и реално понеже аз не съм купувал крипто,а копая от година приблизително и са се събрали около 1500BGN в nicehash.Реално видях,че попадам в категория : Доходи от копаене/добив. Значи дължа 15% данък… и тези осигуровки,хах, осигуровки на кое,на видеокартата или на компютъра.Тия от НАП ме изумяват просто….
И примерно как да докажа,че картата ми е яла (като разход да се признае) по 15-20лв на месец, 12х15=180лв. Добре,аз мога да извадя фактури за тока,ама там е тока общия на апартамента,как да докажа колко е яла картата ми всеки месец, като сметката е общо за всичко.Доста е сложно това, не знам как другите си попълват тези деклараци, или пък тези които имат повече карти..
Иначе сега видях и този коментар от теб:
@И да, ако си на ТД, тогава за всички допълнителни доходи от продажби на финансови активи и т.н., ще се дължи само 10% данък, без осигуровки.@
Работя на трудов договор в ИТ сферата ако това има значение
Това е в контекста на плащане на здравни осигуровки от безработните. Безработните трябва всеки месец да си плащат здравни. А ако са имали други доходи (например от продажби на крипто), трябва след това да платят допълнително здравни осигуровки, които отговарят на получения доход през годината.
Ако ти си на трудов договор и се осигуряваш на максималния праг, тогава няма да дължиш повече осигуровки, дори и да копаеш. Пак трябва да си го декларираш, но тъй като вече се осигуряваш на максималния праг в другата фирма, тук няма да плащаш осигуровки, а само данък.
Ако се осигуряваш под максималния праг, тогава на теория трябва да си доплатиш осигуровките върху копаенето.
– Осигуровки се плащат върху получените доходи, когато се извършва дейност по занятие. След като се попълни правилно данъчната декларация, ще се сметнат автоматично осигуровките, които ще се дължат и след като се приспаднат от дохода, ще се сметне и 15% данък от остатъка.
– Ако не се лъжа, имаш право на 25% нормативно признати разходи. Т.е. ако си изкарал 10000 лева, имаш право да си напишеш 25% разход, т.е. оставаш с 7500 лева печалба. И вече се смятат осигуровките върху тази сума и след това данъка върху остатъка. Не съм сигурен как стоеше въпроса с фактурите за тока и подобни разходи. На теория би трябвало да можеш да си ги приспаднеш, но не знам това как рефлектира върху 25% разходи, на които по принцип май имаш право. Трябва някой друг да се изкаже.
Само първият път попълването на декларацията е сложно, след това, ако човек си води записки, става по-лесно. 🙂
Здравейте,
Благодаря за подробната статия – много ясно и добре структурирано е всичко. Имам въпрос относно сделки с крипто както и лихва от крипто лендинг.
Как следва да се отразяват сделки, при които е имало покупки на различни цени, както и частични продажни на различни цени? Пример: всеки месец купувам по един някакъв си коин. Първият е бил на цена 100лв, вторият – 50лв, третият – 30лв. Средната цена на всеки от тях става 60лв. На четвъртия месец цената отново се покачва до 100лв. Продавам един коин и имам текуща печалба от сделката на стойност 40лв. След още месец цената става 150лв и продавам още един коин. Спрямо какви стойности следва да се пресметне печалбата от него (на теория всяка частична продажба сваля средната цена на оставащите коини до пълното излизане, когато дефактно може да се пресметне цялата печалба, но вероятно подобен начин за пресмятане и описване е погрешен)?
2. В продължние на предишната точка, какво се случва с коини, които са били придобити в предходна година, а (частично?) продадени в тази, за която се подава декларацията?
Благодаря предварително!
– Ако продадеш 1 койн и знаеш със сигурност, че точно този койн си го купил на 40 лева, тогава смяташ печалбата спрямо тези 60 лева. Ако си слагал всичко на едно място и си ги „омешал“, тогава им смяташ средната цена. Ако средната цена на покупка за койн е 60 лева, тогава печалбата от всяка една продажба ще смяташ спрямо тези 60 лева за покупка.
А за по-лесно вече можеш да пишеш и обща цена на покупка и обща цена на продажба. Т.е. ако си купил 3 койна в различен период за общо 180 лева, пишеш „покупка цена 180 лева“. Ако ги продадеш и трите в рамките на ЕДНА И СЪЩА ГОДИНА за 100+150+200 (общо 450 лева), тогава пишеше „продажна цена 450 лева“ и смяташ печалбата върху 450-180. Ако си продал само 2 койна в една година, тогава правиш обща покупка цена 60+60 (ако това ти е средната цена)=120, а обща продажна цена 100+150=250 лева и печалбата ти е върху 250-120, т.е. върху 130 лева (смяташ 10% от 130лева).
Ако след 3 години продадеш и третия койн за 350 лева, за него ще пишеш „покупна цена 60 лева“ (или колкото си изчислил, че ти е средно), „продажна цена 350 лева“, т.е. печалба 350-60 = 290 лева.
– С последното изречение би трябвало да съм отговорил.
Благодаря за ясния отговор. Относно продажбата на „последния койн“ в следваща година – доколкото разбирам се декларира се средната цена, която е била пресметната от предходната. Тя как се доказва обаче? Трябва ли да се приложи повторно миналогодишна извадка, в която практически може да се проследи как се е стигнало до тази цена от 60лв или това, че същият този документ вече веднъж е бил приложен в миналогодишна декларация предполага, че данъчните вече разполагат с нужната информация и не се налага повторно обясняване?
Специално за това не е задължително да се прилагат документи, но задължително трябва да си пазите излвечения от борсите (или местата, от които сте купували и продавали), за да можете да докажете декларираното, ако решат да ви направят ревизия след години и ви поискат съответноте доказателства. Ако искате, можете да си прикачвате извлеченията към декларацията, но по принцип не е задължително.
Разбирам, благодаря още веднъж! Ако има как с удоволствие бих Ви черпил една бира. Имате ли някакъв donation линк?
Радвам се, че съм помогнал. 🙂
Можете да направите дарение чрез биткойн от тук. 🙂 Благодаря!
Здравейте! Благодаря за кратката и страшно информативна статия!
Имам все пак един въпрос, за който не ми става съвсем ясно как трябва да се процедира с промените от тази година. При продажбата на акции сте написали, че вече може да се сумират покупната и продажната цена. По какъв метод се прави това и може ли да се прави за сделки, осъществени по съвсем различно време през годината. Ще дам конкретен пример: Имам акция закупена веднъж на 10.81 долара и продадена на 10.91 и в последствие на друга дата на 10.73 и продадена на 10.93 извън европейска борса. Би следвало тези стойности да се попълнят в колони 3 и 4, преобразувани в лева спрямо курса на съответната дата, и след това да се изчисли печалбата, тъй като нямам пълна акция, а примерно 0.05 дяла от такава. Как може да стане сумирането и изобщо възможно ли е в този случай?
Благодаря Ви предварително за отговора!
„Кратка“. 😀
Всяка една покупка и продажба се смята в лева спрямо курса на деня, в който е направена сделката. След това се сумират левовите стойности и се пишат в съответните полета. НЕ Е правилно да се сумират доларовите стойност и чак тогава да се преобразуват в лева. ЗАДЪЛЖИТЕЛНО първо се преобразува всяка една сделка в лева и се сумира заедно с другите преобарузвани в лева покупки/продажби. За целта трябва да имаме отделен excel/google sheets файл, в който да си правим преобразуванията и сумиранията сами и трябва да вкараваме известна логика в изчисленията.
Няма значение, че сделките не са за цели акции – така или иначе се пише само покупна цена на активи в лева и продажна цена на активи в лева.
Ако има все още нещо неясно – пишете.
Ако имам само необлагаеми доходи. В случая от продажбa на ETF-и търгувани на европейски борси, излиза, че не е задължително да се подава данъчна декларация. Така ли е? Поне така разбирам указанието от сайта на НАП:
https://staging.egov.bg/wps/portal/nra/nra/taxes/godishen-danak-varhu-dohdite/trudov-dogovor
„По желание може да подадете декларация и ако имате необлагаеми доходи, които желаете да обявите. Посочвате ги в Приложение 13 на декларацията.“
Да, на практика не е задължително, но не пречи и да ги има, за да седят като история, че все пак сте имали такива доходи в някакъв момент. Ако например нямате други доходи (а само тези необлагаеми и не сте ги декларирали), а имате много големи разходи, вероятно ще светнете в системата на НАП и ще искат да ви направят ревизия защото на хартия харчите много, пък не печелите нищо. Ако сте ги декларирали, “светването” ще е по-малко вероятно. Но не е задължително.
Ако подавате декларация за други неща, тогава със сигурност бих ги вписал и тях, защото е просто едно допълнително поле.
Не е ясно какво точно се пише в част II на приложение 5.
В инструкциите за попълване поясняват:
Трябва да се има предвид, че здравните осигуровки намаляват данъчната основа само „ако облагаемият доход по чл. 33 от ЗДДФЛ се включва при годишното изравняване на осигурителния доход в Таблица 2“.
Не съм сигурен какво значи това.
Облагаемият доход по чл. 33 не се сещам как може да се включи при годишното изравняване, защото доходът от акции не се облага с осигуровки.
Нещо ми се струва сбъркано.
Според мен на тези двата члена е базирано приспадането на осигуровките от данъчната основа в приложения 5 и 6:
Няма сбъркано. Изравняване и попълване на тези полета за авансови вноски се прави само за безработните, които са си подали декларация за това и си плащат само здравни през годината и които през годината са получили доходи, подлежащи на данъчно облагане.
Това изравняване се извършва в Таблица 2 от Справката за окончателния размер на осигурителния доход.
Не знам дало стана ясно, но скоро ще попълвам ГДД и ще разпиша точно този казус с картинки.
А какво става ако ми се получи отрицателно число?
През един от месеците имам 8 стотинки лихва, а през друг от месеците имам печалба от финансов актив. Плащал съм една и съща здравна осигуровка всеки месец (26 лева). Това правилно ли е?
Трудно ми е да схвана каква е логиката на осигуровките при подобни казуси.
Ако се получи нула отдолу не трябва нищо да довнасям като осигуровки и оставям празен раздел II на приложения 5 и 6?
Някъде има грешка. Не може
1. Годишен осигурителен доход, върху който се внасят окончателни осигурителни вноскида е отрицателно.Колона 3 е само нули
Колона 4 е с 325.00 за всеки месец, общо 3900.
Колона 5 е с нули за повечето месеци, за един от месеците съм вписал лихвата от няколко стотинки, а в другия е доход от продажба на финансов актив. Отдолу е коректно сметнат техния сбор.
Колони 6 и 7 са автоматично попълнени. Колона 6 е с 325 за месеците и общо 3900 отдолу. Колона 7 е като колона 5 само че за един от месеците, през който съм написал дохода от продажба на финансов актив, сумата е закръглена на 3000, защото е над този праг. Общо в колона 7 се получава 3000.08.
Отдолу на „Годишен осигурителен доход, върху който се внасят окончателни осигурителни вноски “ се получава отрицателно число (3000.08 – 3900.00 = −899.92), а „Размер на окончателната осигурителна вноска за здравно“ е нула.
– 0.00 трябва да пише само в месеците, в които НЕ си си плащал здравните осигуровки сам (например ако си бил на ТД). Ако цялата година си бил безработен и си плащал сам здравни, тогава взимаш ЦЕЛИЯ облагаем доход от всички приложения и го сумираш. После го делиш на 12 и записваш сума срещу всеки месец. Не се пише сумата в месеца, в който е получена, а се разпределя равномерно за цялата година. Направили си го така да те принудят да си платиш по-високи здравни (ако си бил безработен и си плашал по-малко) за всички месеци, а не само за месеца, за който реално си получил пари.
Има вероятност някъде да пишеше, че цялата таблицата 2 за изравняване не се попълва ако средномесечните доходи са били по-малко от 1/2 от МРЗ. Т.е. ако доходът за годината ти е 3000лв, а вече си платил здравни на 3900, тогава правиш пас. Но честно казано не помня. Мисля, че някъде съм го чел, но още не съм гледал подробно тази година.
А ако се попълва, тогава в този случай е окей да е минус и нещата са правилни. Щом „Размер на окончателната осигурителна вноска за здравно“ излиза автоматично 0, значи няма да се доплащат здравни и няма да се приспада нищо от данъчната основа.
(Да, по закона за всеобщата гадост няма как да съм на далавера от това, че доходът ми е реализиран основно през един от месеците и надвишава максималния осигурителен праг, но само за един от месеците – общо като се разпредели не надвишава.)
Ако разделя общо дохода на 12 и закръгля до втория знак и след това умножа по 12 се получава 5 стотинки разлика.
Може ли за един от месеците да пиша 5 стотинки повече? Иначе сумата няма да излезе.
Този начин на попълване е някаква лудост, как може така да го измислят… Не се ли сетиха, че ще има стотинки разлика?
Според мен може. Или 7 месеца една сума, а за другите 5 сложете 1 ст. разлика. Или просто за един месец сложете 5ст. повече. Напишете го така, че общата сума да е точна.
Тъпо е, да. По-тъпото е, че цялата таблицата можеше да се попълва автоматично, при положение, че всичките данни за платените осигуровки вече ги има в НОИ/НАП.
Значи за „безработни“ ефективната данъчна тежест за доходите от финансови активи не е 10%, а е близо 14-15% в моя случай (без да смятам авансовите вноски – само данъка + „окончателната осигурителна вноска за здравно“). Или ако сметна и авансово платените здравни осигуровки се получава 18-19%.
Ако бях на някаква заплата щях да платя само 10%, така ли излиза (работодателят само щеше да внася осигуровки)?
Така е – здравните си ги има за безработни винаги и реално увеличават удръжките, които така съответно стават повече от 10%.
И да, ако си на ТД, тогава за всички допълнителни доходи от продажби на финансови активи и т.н., ще се дължи само 10% данък, без осигуровки.
„правим 12*325 за 2021 година“
Може би имаш предвид 12*325*8% = 312 лв (т.е. по 26 лв месечно)?
Тоест ако имам само 312 лева внесени през годината (26 лв на месец) това ще ми намали данъчната основа общо с 312 лева и трябва да разпределя тези 312 лева в приложение 5 и 6 или само в едно от приложенията (ако 10% от печалбата е не повече от 312 лева)?
Объркал съм – да. 8% от 12*325 лева.
Останалото е общо взето така. Гледат се платените осигуровки през годината и ги ползваме за приспадане в съответната таблица. Ако имаме повече доходи от 12*325 лева, трябва да „изравним“ здравните осигуровки и да платим ОЩЕ здравни, но ще можем да ползваме вече по-голямата сума за припадане на данъчната основа в някое приложение.
Обаче с платени здравни осигуровки се намалява данъчната основа (върху която се смята данъка 10%), а не дължимия данък!
Тоест дължимият данък се намалява с 1/10 част от внесените осигуровки. Ако са внесени 312 лева осигуровки данъкът ще намалее с 31.20 лв.
Ако
Размер на окончателната осигурителна вноска за здравноизлиза автоматично 0, значи няма да въвеждаме ръчно намаляване на данъчната основа в приложенията с доходи. Но вече не съм сигурен дали системата автоматично ще ги приспадне някак или просто не се приспадат.И доходите от акции (извън ЕС) се облагат с осигуровки АКО сме били безработни и сме внасяли здравни по чл. 40, ал. 5 (след подаване на декл. 7)
На какво основание трябва да се облагат доходите от финансови активи (акции от борси, които не са освободени от данък, CFD, криптовалути) със здравни осигуровки?
Аз мислех, че не се облагат с осигуровки изобщо.
Или това облагане с осигуровки е фиктивно – част от данъкът се плаща като осигуровки, а не като данък (като общата данъчно-осигурителна тежест е 10%)?
Основанието е, че здравни осигуровки се плащат винаги до максималния праг.
Ако си бил безработен и си плащал здравни осигуровки на 325 лева на месец, а общият доход през годината ти е бил повече от 3900 лева (12*325), то трябва да платиш осигуровки на горницата за всеки един месец. Горницата се вижда като разделиш общия доход на 12 (дори и да не е получаван равномерно и през всички месеци) и извадиш 325 лева.
Здравейте,
1. В Приложение 8 за притежаваните акции, колона 2 (Държава) има ли връзка с борсата, на която са закупени акциите? Например, на немска борса купуваме AMD, избираме САЩ или Германия?
2. Ако базовата валута на акаунт при посредник е в евро, а купуваме акции в долари, коя от двете би било по-правилно да се превалутира в лева?
3. Ако декларираме притежаваните акции към 31.12, значи ли това, че можем да декларираме печалба/загуба за нещо, което не сме притежавали (т.е. купили сме акции и сме ги продали в същата година)? Никъде не намирам нещо за „31.12“ при НАП…
Много благодаря за полезната статия и отговори в коментарите. 🙂
Здравейте 🙂
1. В статията ясно е казано, че в таблицата за притежавани акции „се въвежда държавата, в която е регистрирано съответното дружество (колона 2)“. В случая с AMD, ще въведем САЩ, без значение на коя борса сме я купили.
2. Превалутирате от валутата на сделката към лева. Няма значение посредника и валутата в него. Ако сте купили акции с $, приравнявате $ към лева в деня на сделката. Ако сте купили акции с €, приравнявате евро към лева.
3. Притежаваните акции се декларират в една таблица, а продажбите в друга. Двете неща нямат общо от гледна точка на декларацията. Може да има или да няма съвпадения между компаниите, които сме продали и компаниите, които притежаваме към края на годината, но това няма значение. Двете неща не са свързани. Ако разбирам въпроса правилно – да, можем да имаме печалба/загуба (и трябва да я декларираме на съответното място) от дадена компания, ДОРИ и вече да не притежаваме тази компания в края на годината.
Здравейте,
Имам въпрос относно доходите от стейкинг на крипто активи. В статията е описано, че се декларират в „Приложение №6, Част І, код 603“, но искам да попитам две неща:
1. С каква левова стойност се декларират приходите. Примерно за 2021 сме направили 10 ADA от стейкване на валутата на Cardano, но тези койни не са обърнати във фиатна валута – как определяме каква е сумата за облагане? Цената на ADA към 31.12?
2. Ако приемем, че платим 10% за тези 10 ADA през 2021, но през 2022 решим и обънем същите койни в евро – трябва ли да се плаща данък печалба върху обръщането във фиатна валута или това би било двойно данъчно облагане?
Здравейте 🙂
1. Описал съм го в началото на секцията Деклариране на доходи от крипто, като съм дал пример с BTC. На теория трябва да се декларират с левовата им равностойност в деня на получаването им. Ако сте ги получавали в различни дни, трябва да видите на колко лева се е равнявала получената ADA сума във всеки един ден, в който е имало получаване. Малко е сложно, но така би трябвало да се прави. Доста по-чисто и лесно би било да се декларират само при продажбата (като за цената на придобиване се обяви 0.00лв), но принципно това ще е грешно.
2. Ако след това ги продадем, трябва да декларираме продажбата и да обложим с 10% разликата между продажната цена и цената, на която сме ги придобили. Т.е. ако сме направили точните калкулации от т. 1 и излезе, че когато сме ги получили, стойност им е била 10 лева общо, то първо трябва да платим 10% заради дохода от лихва. Ако при продажбата общата им цена е 100 лева, ще трябва да платим 10% от разликата между 100 и 10. Т.е. ще трябва да платим данък само върху горницата от 90 лева, не върху цялата продажна цена от 100 лева. Няма двойно облагане.
Здравейте!Дали Gettex се води регулиран пазар?Във фейсбук групата клуб на инвеститора тази тема беше обсъждана и не стана ясно.В решение на НАП се казва ,че регулиран пазар и многостранна система за търговия са различни неща и сделките през многостранна система за търговия (МСТ) са облагаеми.Повода за това решение на НАП е въпрос относно данъчно третиране на сделките на БФБ за международна търговия(BSE International).
Според мен GETTEX сам по себе си е регулиран пазар, но не съм сигурен какво се случва ако сделките се извършват чрвз BSE International.
В сайта на BSE пише това:
Ако BSE International е МСТ и не е казано, че е регулиран пазар, според мен не е и сделките трябва да са облагаеми. Ако обаче пише, че сделките се извършват на GETTEX, тогава не знам. В такъв случай можете да зададете въпроса директно и към BSE International.
Благодаря за отговора.Аз попитах в случай,че сделката чрез Интерактив Брокърс е направена на Gettex
Edit: Имам предвид,дали Gettex сам по себе си е регулиран пазар или е многостранна система за търговия.Според мен трябва да се разбере статута на мястото, където се извършва продажбата.
„Регулиран пазар“ е дефиниран в Директива 2004/39/ЕО (2004/39/EC на английски) така:
Само че в Раздел III нишката тотално се губи и нищо не се разбира.
За многостранна система за търговия пък е записано това:
Пак не се разбира добре каква е разликата. Не успях да намеря нищо конкретно и на български – нито за разделението между двете, нито за Gettex. В този файл обаче има 2 записа за GETTEX –
MUNCиMUND. За MUNC изрично е изписаноBOERSE MUENCHEN - GETTEX - REGULIERTER MARKT(регулиран пазар), а за MUNC пишеBOERSE MUENCHEN – GETTEX – FREIVERKEHR(отворен пазар). Под „FREIVERKEHR“ в немските сайтове се разбира „Regulated Unofficial Market“, но не мога да кажа нищо по-конкретно.Намерих и един документ от UK, в който определят BOERSE MUENCHEN – GETTEX – REGULIERTER MARKT (MUNC) като еквивалент „UK regulated
market under UK EMIR“. Знам, че това няма голямо значени, но е положително да се види, че GETTEX MUNC се приравнява към регулираните пазари в държава като UK.
Предвид, че липсват каквито и да било разяснения от българска страна, може би бих приел всички борси в ЕС и ЕИП, споменати в сайта на IBKR, като „регулирани пазари“. Ще бъде добре ако се появи някога официално разяснение или списък, но едва ли.
Много благодаря за отговора.Аз намерих същата информация и общо взето не открих отговор.
Може би ако има маркет мейкър с който се сключва сделката се води многостранна система за търговия.Такова тълкуване дава един колега, който има блог за данъци, брокери и подобни.Та според него тогава имало само две страни и затова не можело да счита за регулиран пазар,а било това понятие МСТ.Макар че в един сайт, който и той цитира Gettex е едновременно и регулиран пазар и МСТ.Но в същия сайт BSE International също се води регулиран пазар,но НАП излизат със становище,че там сделките са облагаеми.В сайта на FCA за Великобритания ще видите,че и там BSE International се води регулиран пазар (същото място, където е написано за gettex).
Ами цялото това нещо за мен е показателно, че всичко е една голяма каша и че докато не получим по-ясен закон конкретно в БГ (и то не просто тълкуване от НАП), няма голям смисъл да дефинираме ние разликите.
Мога да почета още малко ЕС директивата и да се опитам да формулирам нещо, но засега мисля да остана на принципа – “регулирана борса в ЕС/ЕИП” = “регулиран пазар”.
Здравейте, дължим ли данък ако реализираме продажба на дадена крипто валута, която сме закупили на по висока цена?
Не, не дължите данък, но е хубаво да декларирате и тази продажба, защото ако имате и други сделки, при които сте на печалба, то ще можете да си намалите печалбата от тях чрез тази загуба и в крайна сметка да платите по-малко данък.
Например имате 2 сделки по продажба през годината – веднъж продавате криптовалута за 400 лева, а сте я купили за 1000 (тук имате 600 загуба). И друга сделка, където продавате за 1500 лева, а сте купили за 500 лева (тук имате 1000 лева печалба). В данъчната декларация можете да посочите, че печалбата за годината ви е 1000 – 600 = 400 лв. и така да платите 40 лв. данък, вместо 100 лв. Това важи за всякакви сделки, не само за тези с криптовалута.
А при продажба на NFT което ние сме създали, в кое приложение го записваме? Води ли се нещо като „произведение на изкуството“
По принцип би следвало да се попълни в Приложение № 3 –
доходи от друга стопанска дейност – с код 304, това са „Авторски и лицензионни възнаграждения, включително за доходи от продажба на изобретения, произведения на науката, културата и изкуството от техните автори, както и възнаграждения на артисти-изпълнители“. Така се приспадат и автоматично 40% от доходите като разходи за дейността.
Обаче доколкото виждам това се отнася само за доходи „от източници в България“, което малко обърква нещата, така че не мога да кажа със сигурност. Ако получа някакво по-конкретно инфо, ще пиша пак тук.
Здравейте!Вие кой клон на Interactive Brokers ползвате?В извлечението,което аз получавам не е отразено къде са извършени сделките.Аз съм в ирландския клон.
Няма значение клонът. Опитайте да си направите Custom Statement от страницата Reports, като включите Activity частта. След това в извлечението би трябвало да има Exchange. Ето настройките за примерен Custom Statement.
Благодаря за отговора.
Във секцията Account Information при мен се появява поле „MNB Password“, което не е добра идея да се споделя с NAP. Има ли някакъв начин тази секция да се къстъмизира, така че да не включва това поле?
По принцип не е задължително да прикачвате файлове (освен ако не за удържан данък за дивидент в чужбина). Ако все пак искате да го прикачите, но без това поле, ето няколко варианта:
– можете да направите скрийншоти с извлечението (вместо pdf) и просто да задраскате тази парола с пейнт или друга програма за рисуване;
– ако ползвате Interactive Brokers, можете да си направите Custom Statement и да изключите изцяло Account Information от репорта;
– ако ползвате google chrome или firefox на компютър, можете да отворите html репорта, да кликнете с десен бутон върху паролата и да дадете „Inspect“. Ще ви се отвори кода на страница и там можете да маркирате полето и да го изтриете с десен бутон и „delete element“. След това натискате CTRL + P, за да ви се отвори страницата за принтирате и сейвате страницата като PDF (вместо да я принтирате).
Успех 🙂
Няма ли функция за смяна на парола? След като изкарате извлечението сменяте паролата.
И за какво е тази парола не ми стана ясно.
Разбрах за какво е паролата, справка за притежавани активи. Но последната парола от януари не ми дава достъп. Достъп успях да осъществя с паролата от декември миналата година.