Как растящият долар може да повлияе на световните валутни пазари и как биткойн може да се счита за застраховка на портфейла.
Статията е превод на изследване и анализ на Fidelity Digital Assets от 10 октомври.
Биткойн като застраховка на портфейл?
Глобалното спиране и последвалата политическа помощ в отговор на пандемията допринесоха за нива на инфлация, каквито не сме виждали от почти 50 години в повечето големи икономики. Тези повишени нива на инфлация доведоха до промяна в политиката, започнала в началото на 2022 г., която накара централните банки да се върнат от дългия си период на понижаване на лихвените проценти и разширяване на баланса към повишаване на лихвените проценти и опити за свиване на балансите. Това обръщане доведе до укрепване на долара в сравнение с други основни валути, като доларовият индекс се повиши с приблизително 17% от началото на годината, според Bloomberg. [1]
Последните седмици показаха колко разчита финансовата система на щатския долар и икономическите щети, които могат да настъпят с неговото покачване. Някои централни банки вече бяха принудени да обърнат курса на своите наскоро започнати мерки за затягане, включително хода на Bank of England да купува облигации, вместо да ги продава, както беше планирано. По-надолу следва преглед на сегашната ситуация и гледна точка за това как последните няколко седмици може да са ни доближили до ера, в която повече хора започват да смятат биткойн за застраховка или хеджиране на съществуваща парична система.
Реакции на централната политика
Реакциите от страна на паричните и фискалните политици в световен мащаб, и особено в Съединените щати, свързани с различни финансови кризи, само се увеличават с времето. Глобалната финансова система показва все по-голяма зависимост от централните политици и централни решения. Ерата на Алън Грийнспан постави началото на все по-голямо ниво на намеса в паричната политика в Съединените щати и доведе до създаването на термина „the Greenspan put.“. С течение на времето събития като внезапния срив от 1987 г., пукането на технологичния балон от 2000 г., жилищната и банковата криза от 2008 г. и неотдавнашната пандемия доведоха до реакции на паричната и фискалната политика, които нарастваха по мащаб с всяко следващо събитие.
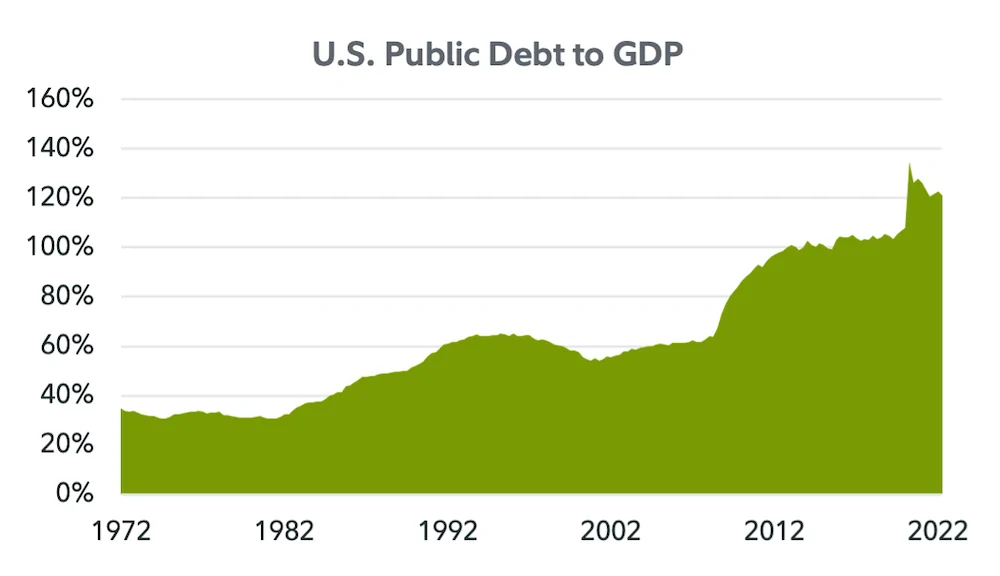
В крайна сметка, политическата намеса не може да дойде без някаква форма на последствия или компромис. Този компромис може да се види в раздуването на държавните баланси по целия свят. Съотношението дълг към БВП на Съединените щати в момента е повече от 120%. Това е съпоставимо само от нивата от след Втората световна война, която беше последвана от период на отрицателни реални лихвени проценти и обезценяване на долара. Последният продължителен период на покачване на лихвените проценти и затягане на паричната политика се случи при председателя на Федералния резерв на САЩ Пол Волкър в края на 70-те години на миналия век, но по това време съотношението дълг на САЩ към БВП беше само около 30% – много по-ниско ниво на дълг, с което правителството можеше да се справи в сравнение с днес.
The Dollar Milkshake и последните движения на валутите
Щом се вземат предвид глобалната и преплетена природа на валутите и дълговите задължения, тогава възникват допълнителни усложнения. Теорията за „доларовия млечен шейк“, въведена от Брент Джонсън от Santiago Capital, предполага, че периодите на затягане на финансите се изострят от силната зависимост на света от щатските долари. Аналогията с млечния шейк идва от образът на щатския долар, който изсмуква ликвидност от други валути по време на криза. Това може да се види в скорошен доклад на Фед в Ню Йорк, който гласи:
„Въпреки че Съединените щати съставляват само една четвърт от световния БВП и малко над 16 процента от световния износ и внос, щатският долар продължава да бъде представен в непропорционално по-висок процент в частните финансови транзакции. Приблизително половината от всички трансгранични заеми, международни дългови ценни книжа и търговски фактури са деноминирани в щатски долари…
Пасивите на глобалните банки, деноминирани в USD, непрекъснато се увеличават след кризата от 2008 г. и са най-високите измежду другите международни валути, с баланс от над 15 трилиона долара през 2021 г.“[2]
Непропорционалният размер на дълга, деноминиран в щатски долари, е много вероятно водещ фактор, който може да обясни защо щатският долар се покачва толкова рязко по време на периоди на широко разпространено намаляване на задлъжнялостта, тъй като това на практика създава натиск (или short squeeze) върху щатския долар за сметка на курса на останалите валути.
Последните седмици сочат евентуално потвърждаване на тази теория, тъй като цикълът на затягане на Федералния резерв от последната година изглежда е натежал тежко върху другите основни валути. Доларовият индекс вече е на най-високото си ниво от 2002 г.
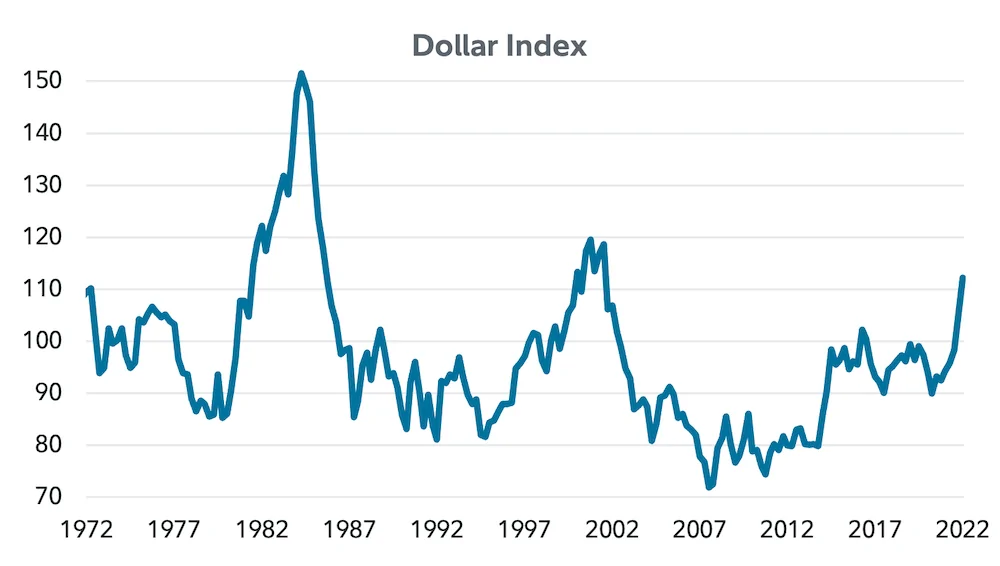
Източник на данни: Bloomberg към 30.09.2022 г.
Предишният исторически скок на долара доведе до споразумението Plaza (т.н. Plaza Accord) през 1985 г., a именно до координация между страните от Г-5 (Франция, Германия, Обединеното кралство, Съединените щати и Япония), насочена към отслабване на щатски долар и спомагане за освежаване на производствената индустрия в САЩ по време на период на големи търговски дефицити в САЩ. Споразумението наистина постигна целта си за драстично отслабване на щатския долар, като същевременно и потенциално допринесе за бума и срива на японската икономика от края на 80-те до 90-те години.
Въпреки че индексът на долара в момента остава доста далеч от тези исторически нива, наблюдавани само през 80-те години на миналия век, днешните нива на задлъжнялост и разчитането на щатски долари по целия свят има потенциала да създаде подобно или дори по-екстремно събитие, което може да доведе до нова глобална координация за намаляване влиянието на най-известната фиатна валута в света. Тъй като Федералният резерв продължава да затяга действията си в Съединените щати, някои правителства вече поеха към финансови облекчения, което може да тласне долара до още по-високи нива спрямо другите валутите.[3]
Фокус върху държавния дълг
През изминалия месец също се наблюдава подновен интерес към нивата на държавните дългове на страните, тъй като Обединеното кралство обяви нов фискален пакет, който включва големи намаления на данъците. Пакетът включваше приблизително 1,4% от БВП на Обединеното кралство, много по-голям от очакваното, поставяйки под въпрос колко висок дефицит могат да понесат държавният бюджет на Обединеното кралство и пазарът на облигации. Британският паунд се разпродаде след съобщението, достигайки дъно от 1,07 спрямо щатския долар, което е най-ниското ниво от края на 1984 година.
Облигациите на Обединеното кралство също се разпродадоха, като 10-годишната доходност достигна 4,5%. Разпродажбата предизвика широко разпространена нестабилност и известна паника сред инвестиционните банки и инвеститорите в пенсионни фондове поради т.н. margin calls (изискванията за покриване на позиции, използващи дълг), на които бяха подложени на пенсионните фондове.[4]
След това естествено Bank of England се намеси на пазара, купувайки дългосрочни облигации за милиарди долари и обеща да направи същото ако е необходимо. Програмата за изкупуване на облигации обаче трябваше да приключи в средата на октомври [5], така че остава да се види какво ще направи пазарът без допълнителна банкова подкрепа или дали ще са необходими още намеси.
Въпреки че щатският долар остава много силен в сравнение с други фиатни валути, реалността на финансовата система на САЩ е, че тя е в подобна позиция като Обединеното кралство в дългосрочен план. Както беше отбелязано, с високото съотношение дълг/БВП е малко вероятно да бъде подготвена да се справи с по-високи реални лихвени проценти за продължителен период от време, особено ако страната има за цел да изпълни текущите си дългови задължения. Общият дълг на САЩ сега е над 30 трилиона долара според Министерството на финансите на САЩ, което дори не включва повече от 170 трилиона долара.
Тъй като Федералният резерв увеличава лихвените проценти, лихвените плащания на САЩ са се повишили до приблизително 650 милиарда долара към второто тримесечие на 2022 г. Годишните разходи за лихви вече са надхвърлили годишните разходи за Medicaid и скоро може да надвишават текущите разходи за Medicare (689 милиарда долара през 2021 г.) или дори целия бюджет за отбрана на САЩ (742 милиарда долара през 2021 г.), тъй като лихвените проценти продължават да растат заедно с общото ниво на дълга.
Биткойн като потенциална застраховка
Какво общо има всичко това с биткойн?
Спомнете си, че биткойнът беше създаден по време на финансовата криза от 2008 г. като несуверенен актив, който хората могат свободно да придобият с част от капитала си. Неговият график за създаване е изцяло предварително определен и той продължава да изпълнява своята цел точно според правилата и кода му. Според кода на биткойн, в бъдеще ще има само 21 милиона биткойни и текущата инфлация от приблизително 1,7% се очаква да продължи да намалява, независимо от всички макроикономически фактори.
Следователно биткойн може скоро да застане в рязък контраст с пътя, по който поемат останалият свят и фиатните валути – а именно пътя на увеличено парично предлагане и разширяване на балансите на централните банки. Обединеното кралство е последният пример за сегашното трудно положение, в което се намират световните правителства и централните банки – искат да съживят закъсалите икономики и икономически растеж с фискални инструменти и в същото време затягат достъпа до пари, за да се опитат да се борят с най-високата инфлация от десетилетия. Което обаче води до пазарен стрес, който изисква още повече ликвидност, за да намали финансовата нестабилност и да я предпази от по-големи проблеми. Някои инвеститори или търговци в Обединеното кралство вече явно са забелязали потенциала на биткойн и че той може да им помогне да се дистанцират от настоящата ситуация, тъй като обемите на търговия между британския паунд и биткойн скочиха до рекордно високо ниво.[6]
За да обобщим, укрепващият щатски долар сее хаос сред други страни и може да окаже натиск върху Федералния резерв скоро да отмени своите затягащи парични действия. Това вече се е случвало по време на споразумението Plaza от 1985 г. Освен това може да е необходимо още по-голямо парично обезценяване, за да се облекчат големите нива на дълг сред развитите икономики, а последните събития в Обединеното кралство показаха рискове в цялата система, превръщайки паричната интервенция и дозите ликвидност в действия, които няма вероятност да изчезнат скоро.
Съпоставен с тази ситуацията, биткойн остава един от малкото активи, които не съответстват на пасива на друго лице, няма насрещен риск и има фиксирана парична политика и постоянно намаляваща парична инфлация, която не може да бъде променена. Дали тези качества ще започнат да изглеждат по-привлекателни, зависи само от инвеститорите и пазарът ще го покаже.
Източници
1Data Source: Bloomberg L.P. as of 10/03/2022
2https://libertystreeteconomics.newyorkfed.org/2022/07/the-u-s-dollars-global-roles-revisiting-where-things-stand/
3https://www.washingtonpost.com/business/gilt-market-carnage-prompts-risky-bank-of-englandu-turn/2022/09/28/2f36e4b0-3f2c-11ed-8c6e-9386bd7cd826_story.html
4https://www.bloomberg.com/news/articles/2022-09-28/the-uk-pension-problem-that-threatened-to-wreck-the-gilt-market
5https://www.bankofengland.co.uk/markets/market-notices/2022/october/gilt-market-operations-market-notice-3-october-2022
6https://www.reuters.com/markets/commodities/bitcoin-sterling-volumes-spike-record-high-british-currency-flounders-2022-09-28/
Сканирай или кликни върху QR кода и стани част от групата ни:

Ако искаш да инвестираш или спестяваш в биткойн, но не знаеш как, регистрирай се в Altcoins.bg – това е известен български сайт, от който можеш безопасно да закупиш биткойн на най-добрата цена в България.
По време на покупката, сайтът ще те попита за публичен адрес, към който да изпрати биткойните след плащането. За целта можеш да си свалиш който и да е биткойн портфейл на телефона – напр. Muun и да вземеш адреса от бутона Receive.
Повече информация за биткойн, инвестицията в него, за портфейлите и за крипто измамниците, има в следната статия:
