В българската народопсихология няма нищо по-важно от децата и собственото жилище, като второто е и най-добрата инвестиция, която може да направи човек. Дали обаче това е така?
В прикачената таблицата по-долу съм се опитал да направя съответните изчисления, на базата на няколко основни предположения, но всеки може да въведе различни входни данни в зелените клетки, така че да си отговори сам на въпроса за неговия конкретен случай и виждания.
Основната презумция е, че притежаваме цялата сума за евентуално жилище и имаме избор дали да си закупим такова или да я инвестираме в нещо друго и да продължим да живеем под наем. Въпросът е кое ще ни е по-изгодно в дългосрочен период – след 20, 30 или 50 години.
За всички други варианти (например инвестиция, с цел приходи от наем, както и използване на кредит за покупката) трябва да се направят малко по-различни изчисления и не попадат в текущата тема и сметки.
Важно уточнение! Данните в зелените клетки са ПРИМЕРНИ. Идеята на таблицата е да си направите копие и ЛИЧНО да въведете такива данни в зелените клетки, каквито смятате за разумно за Вашия район, имот и алтернативни инвестиции. Таблицата единствено прави сравнително точни математически изчисления на базата на въведените от Вас входни данни.
Можете да видите таблицата, сметките и описанията около тях на следния линк. Ако имате профил в Google, можете да си направите копие на файла от File → Make a copy и да променяте въведените данни.
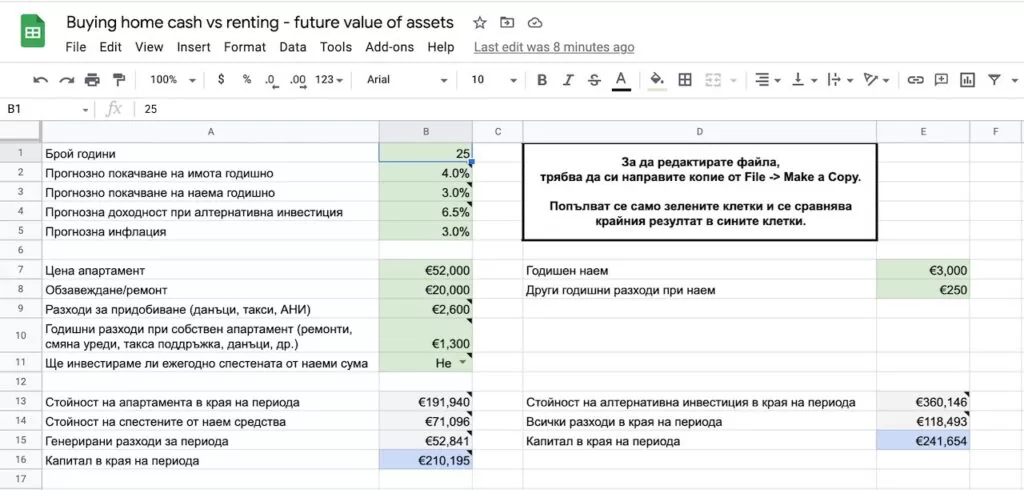
За сметките при покупка на жилище са използвани следните предположения и логика:
- За да сметнем стойността на жилището в края на периода, увеличаваме цената на жилището и обзавеждането с прогнозното поскъпване на жилището за целия период;
- Годишните разходи при наем почти винаги са по-високи от разходите по поддръжка на собствено жилище, т.е. можем да приемем, че ако имаме собствено жилище, ще успяваме всяка година да спестим някаква сума, която не сме дали за наем. Това ще е разликата между евентуалните разходи при наем и текущите разходи при притежание на жилище. В таблицата можем да изберем дали тези пари ще бъдат ежегодно инвестирани за целия период (за да носят допълнителна доходност) или просто ще бъдат сумирани в края на периода като допълнителна спестена сума;
- За да сметнем стойността на направените разходи по жилището за целия период, сумираме началните такси, заедно с олихвените годишните разходи за периода;
- Капиталът ни в края на периода в този случай ще бъде стойността на жилището в края на периода плюс спестената сума от наемите минус направените разходи за целия период.
Основните сметки при живот под наем са:
- Вместо да закупим жилище, избираме да живеем през целия разглеждан период под наем. Сумата, която не сме дали за покупка (цена, обзавеждане, първоначални такси), ще инвестираме в нещо, което да ни носи алтернативна доходност. В таблицата всеки може да посочи % средна доходност на алтернативната си инвестиция. Ако посочим 0%, значи изобщо няма да инвестираме нищо и ще имаме само разходи;
- Предвидено е ежегодно повишаване на наема, както и на евентуалните дребни съпътстващи разходи при наема, като сумата на тези разходи през годините формира всички разходи от живота под наем;
- Капиталът ни в този случай ще бъде стойността на направената инвестиция към края на периода минус всички разходи от живота под наем.
В таблицата всеки може да посочи каква доходност би очаквал от евентуална алтернативна инвестиция. Като пример съм използвал инвестиция в борсово търгуван индекс (ETF) върху S&P 500. Това е улеснена инвестиция в 500 от най-големите публични компании в САЩ. Като вместо да купуваме акции на 500 отделни компании, можем да закупим такъв ETF, все едно сме закупили само 1 компания, обединяваща всички 500. За последните 40 години средната възвръщаемост е над 8% на година.
След малко работа с таблицата и данните в нея, ясно се вижда, че промяната на която и да е цифра в таблицата, може коренно да промени крайния резултат. Затова и не може да се каже генерално дали едното или другото е по-добро.
Това, което променя най-много резултата, е очакваната доходност от алтернативната инвестиция и дали ще инвестираме спестените средства от наем или не.
Така че вижте таблицата, направете своите сметки и направете извода за Вас.
Сканирай или кликни върху QR кода и стани част от групата ни:

Ако искаш да инвестираш или спестяваш в биткойн, но не знаеш как, регистрирай се в Altcoins.bg – това е известен български сайт, от който можеш безопасно да закупиш биткойн на най-добрата цена в България.
По време на покупката, сайтът ще те попита за публичен адрес, към който да изпрати биткойните след плащането. За целта можеш да си свалиш който и да е биткойн портфейл на телефона – напр. Muun и да вземеш адреса от бутона Receive.
Повече информация за биткойн, инвестицията в него, за портфейлите и за крипто измамниците, има в следната статия:

Много полезна таблица – хубаво е, че всеки може сам да въведе своите стойности, защото отговорът наистина зависи от града и от доходността на алтернативната инвестиция. Бих добавил само, че при сравнението си струва да се използват реални наеми и цени от един и същ квартал – например от обяви за покупка и наем на имоти – защото съотношението цена/наем в София, Пловдив и Варна се различава доста и може да обърне резултата.